
L’ESSENTIEL
- La Banque centrale européenne exerce, sans le nommer tel quel, un pouvoir de subvention, au bénéfice exclusif des banques commerciales.
- Les intérêts payés aux banques commerciales atteignent 360 milliards d’euros depuis 2022.
- Techniquement, rien n’empêcherait la BCE de subventionner la bifurcation écologique.
Trois cent soixante milliards d’euros ! C’est plus du tiers du besoin d’investissements additionnels dont les pays membres de l’Union européenne ont besoin selon le rapport Draghi pour « numériser et décarboner l’économie et accroître notre capacité de défense ».
C’est aussi à peu près la somme d’intérêts versés par la Banque centrale européenne (BCE) – depuis le resserrement de sa politique monétaire en 2022 après la pandémie de Covid-19 jusqu’à aujourd’hui – aux banques commerciales de la zone euro, sans rien leur demander en échange.
Près de 360 milliards d’euros d’intérêts
Il convient de rappeler que les banques commerciales ont elles aussi une banque, la banque centrale.
Sur leur compte à la banque centrale, les banques commerciales doivent toujours avoir en réserve de quoi se régler entre elles les paiements qui font suite à ceux de leurs clients déposants. Il y a une part de réserves obligatoires – égales à au moins 1 % des dépôts de leurs clients depuis 2012 contre 2 % auparavant – que la BCE ne rémunère plus depuis 2023 et des réserves excédentaires qu’elle rémunère à son taux directeur plancher, le taux des facilités de dépôts.
En 2023, la BCE remonte son taux de la facilité de dépôts jusqu’à 4 % en réponse à l’inflation. Les réserves des banques sont encore gonflées de toutes les liquidités obtenues après la crise financière et pendant la pandémie de Covid-19 – entre 3 000 milliards et 4 000 milliards d’euros environ de réserves excédentaires en 2023.
En cette année, la BCE paye aux banques commerciales de la zone euro quelque 126 milliards d’euros d’intérêts. En cumulé entre 2022 – où les réserves des banques étaient au plus haut et les taux directeurs au plus bas (0 %) – et 2026 – où les réserves excédentaires sont redescendues à 2 300 milliards d’euros environ avec un taux de la facilité de dépôts de 2,5 % –, elle verse pas loin de 360 milliards d’intérêts aux banques.
Au profit des banques
La Banque centrale européenne ne demande rien aux banques commerciales en échange ; c’est un versement sans contrepartie.
Elle n’a pas besoin de ressources préexistantes pour payer ces intérêts. De même qu’elle crée à partir de rien (ex nihilo) la monnaie qu’elle prête aux banques commerciales quand elles en ont besoin, ou celle pour payer les titres qu’elle achète quand elle estime nécessaire de soutenir le marché, elle crée aussi de la monnaie pour payer des intérêts aux banques.
Avec une différence à noter à l’actif du bilan (ce qu’elle possède) de la banque centrale :
- dans le premier cas, elle enregistre un prêt à son actif que les banques lui remboursent ;
- dans le deuxième cas, elle enregistre un titre, souvent des obligations publiques ;
- dans le troisième cas, celui du paiement d’intérêts, rien ne vient à son actif.
Autrement dit, quand elle verse des intérêts aux banques, la BCE crée une « subvention » à partir de rien !
Bien que la BCE justifie ce versement d’intérêts en expliquant qu’il est devenu indispensable au pilotage de sa politique monétaire, il s’agit bien d’une subvention comme la qualifient Paul De Grauwe et Yuemei Ji dans les colonnes du blog CEPR/VoxEU, en 2023, « Monetary policies that do not subsidise banks ».
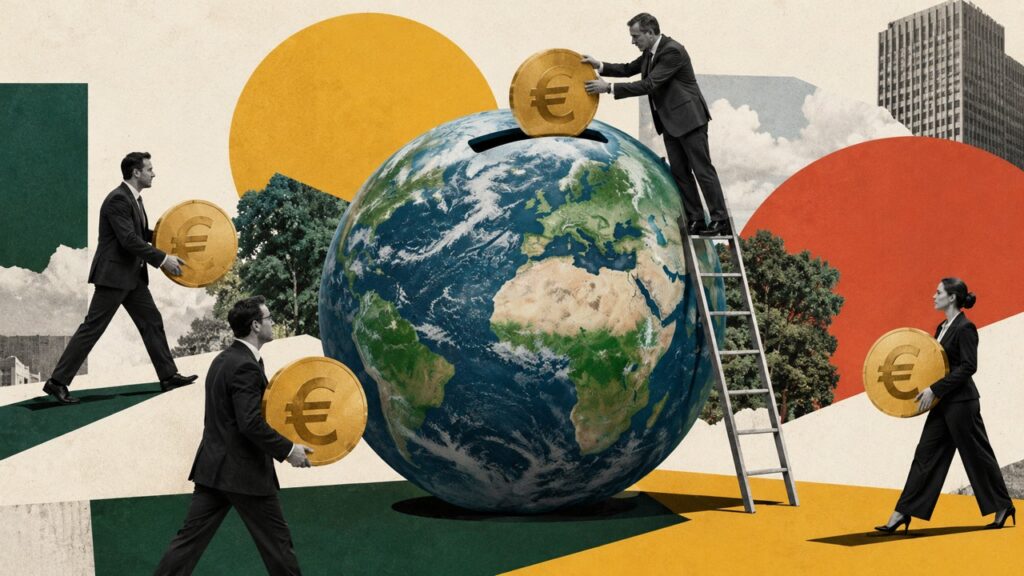
Pourquoi ne pas mettre ce pouvoir de créer des subventions à partir de rien au service de la collectivité en contribuant au financement de transition écologique ?
Investissements écologiques non rentables
Les investissements que requiert la transition écologique et sociale sont indispensables et, pour une part, non rentables : l’isolation thermique, la rénovation des écoles et des hôpitaux ou la création d’espaces verts dans les villes pour les adapter au réchauffement climatique.
Aucun de ces projets ne dégage de rendement financier susceptible de rembourser un emprunt. Ils ne sont pas finançables à crédit ; ils nécessitent des subventions.
Peut-il s’agir de subventions classiques allouées par l’État, financées par la dette publique ou l’impôt ? En partie seulement et à la condition de trouver des marges de manœuvre sur le marché de la dette comme des politiques spécifiques de rachat de titres – quantitative easing –, des emprunts réalisés en commun par les États de la zone euro – en émettant des eurobonds –, des réformes fiscales ou de réorienter des subventions existantes.
Mais ce ne sera pas à la hauteur des besoins pour trois raisons :
- la dette publique ne peut pas continuellement augmenter sans coûter de plus en plus cher ni finir par susciter la défiance des investisseurs ;
- l’augmentation des impôts est difficile à soutenir politiquement dans une société où l’injustice fiscale a érodé l’adhésion à l’impôt ;
- ces deux sources classiques de financement public nécessitent un taux de croissance suffisamment élevé, sinon elles se tarissent. La Banque de France ne prévoit qu’une croissance à 0,9 % en 2027 et à 1,2 % en 2028. Et, de toute façon, peut-on concilier la quête de croissance et le respect des limites planétaires ? Probablement pas.
Une subvention ni payante ni remboursable
Une « subvention monétaire » émise par la banque centrale ouvrirait une source complémentaire de subventions qui ne pèserait pas sur la dette. Du point de vue de son émetteur, la BCE, ce mode de création monétaire viendrait explicitement compléter ceux dont elle dispose déjà – quand elle prête aux banques, quand elle achète des titres.
Du point de vue de ses bénéficiaires, un ensemble d’acteurs non bancaires – ménages, entreprises, associations, ou les collectivités locales –, la subvention monétaire ne serait ni payante – pas de paiement d’intérêt – ni remboursable. Elle n’exigerait pas non plus de céder un titre.
Ce serait de la « monnaie sans dette » adaptée au financement de l’indispensable non rentable, distincte de la « monnaie-dette » issue du crédit, qui ne finance que ce qui est suffisamment rentable pour en payer le prix et la rembourser.
Monnaie magique ?
Serait-ce de la monnaie « magique » ?
Pas plus magique que la monnaie créée par le crédit ou par des achats de titres. À chaque fois, c’est un pur jeu d’écritures comptables : la banque inscrit simultanément à l’actif de son bilan, le crédit qu’elle octroie ou le titre qu’elle achète et, à son passif, le dépôt qui en résulte pour le bénéficiaire.
Les crédits, ou les achats de titres, font les dépôts.
Techniquement, rien n’empêche une banque centrale d’émettre de la monnaie sans l’adosser à un prêt ou à un achat de titre. La preuve : celles de l’Eurosystème rémunèrent les réserves des banques sans l’adosser à un actif. L’absence d’actif en contrepartie créerait une perte au bilan de la banque centrale, mais cela ne l’empêcherait pas de fonctionner.
On peut également imaginer l’enregistrement d’un actif non exigible qui valoriserait l’impact écologique ou social de la subvention monétaire. L’émission de la subvention se ferait alors sans déséquilibrer le bilan de la banque centrale ; cette dernière poserait ainsi un premier jalon de comptabilité écologique à son bilan.
Commencer à petite échelle
Serait-ce une planche à billets inflationniste ? Absolument pas.
Ces montants seraient fléchés vers des dépenses d’investissement spécifiquement éligibles au dispositif. Ils seraient bien inférieurs à ceux des achats de titres pendant la gestion des crises financière et sanitaire – jusqu’à environ 130 milliards d’euros mensuels (pic de juin 2020) d’assouplissement quantitatif déployés par l’Eurosystème dans le cadre de ses programmes PEPP et APP.
On pourrait commencer à petite échelle, avec une émission pour l’ensemble de la zone euro de l’ordre de 0,5 % du PIB ; soit environ aussi 0,5 % de la masse monétaire. L’objectif : disposer d’un montant de subventions monétaires compris entre 10 milliards et 15 milliards d’euros par an pendant trois ans – soit environ un milliard d’euros par mois – pour un pays comme la France, et d’environ 90 milliards d’euros à l’échelle de l’Union européenne
– soit 7,5 milliards d’euros mensuels.
La lutte contre l’inflation climatique
L’inflation n’est pas qu’un phénomène monétaire, elle résulte également du dérèglement climatique qui affecte le prix des matières premières agricoles ou de notre dépendance aux énergies fossiles. De ce point de vue, la subvention monétaire aiderait à lutter contre l’inflation climatique et la fossilflation.
Un dispositif de régulation éviterait que, au fil de sa circulation, cette monnaie permanente rende la masse monétaire excessive.
Des microtaxes permettraient de faire refluer de la monnaie vers la BCE pour être détruite en cas d’inflation jugée trop élevée. Elles n’excluraient pas les instruments plus classiques de politique monétaire, comme les réserves obligatoires ou les taux directeurs, afin de ralentir la création monétaire des banques lorsque c’est nécessaire.
Création de deux institutions
Assurément, un tel pouvoir ne saurait être laissé à la seule discrétion des banques centrales ou d’une technocratie européenne. Il appelle une gouvernance démocratique et collégiale, partagée avec des représentants de la société civile – syndicats, associations environnementales, élus locaux.
Dans notre essai, le Pouvoir de la monnaie, avec Pierre Delandre et Augustin Sersiron, nous préconisons la mise en place de deux institutions :
- un Institut d’émission, adossé à la BCE, chargé d’indiquer le montant de subvention monétaire à créer ;
- une Caisse de développement durable (CDD) chargée d’allouer les subventions selon les critères d’éligibilité. Elle fonctionnerait en réseau, aux échelles européenne, nationale et même locale au plus près des besoins des acteurs ménages, associations, collectivités, entreprises –, porteurs de projets d’investissements indispensables mais non rentables.
Ces deux institutions partageraient le pouvoir de la monnaie avec la société civile.
En accord avec l’article 123 du TFUE
Serait-ce contraire au mandat de la banque centrale ?
La compatibilité serait nécessairement âprement discutée par les juristes de la BCE, mais il n’y a pas d’incompatibilité explicite et rédhibitoire. La subvention monétaire n’irait pas à l’État, mais au réseau de caisses de développement durable, donc n’enfreindrait pas l’article 123 du traité sur le fonctionnement de l’Union européenne (TFUE).
Elle irait dans le sens de la stabilité monétaire, puisqu’elle aiderait à lutter contre une source d’inflation sur laquelle le taux directeur ne peut pas agir ; elle irait aussi dans le sens de la stabilité financière en réduisant le recours à l’endettement. En somme, conformes aux missions de la BCE.
À la différence d’un programme de rachats de titres publics, qui enrichit d’abord les détenteurs de dette, la subvention monétaire n’aurait pas d’effet inégalitaire : elle ne créerait pas de rente.
La subvention monétaire offrirait une voie que la dette, seule, ne peut ouvrir. La volonté bute peut-être ici sur un manque de capacité : on ne veut que ce qu’on peut ! C’est à cette incapacité que viendrait remédier la subvention monétaire.
Université Panthéon Sorbonne, 28 septembre 2026.