
Aux élections de Midterms aux USA, une bataille historique sur l’impôt fédéral sur le revenu se déroule dans les urnes, qui a et aura des conséquences au niveau mondial.
Remarque : le présent rapport est une version actualisée d’un rapport de l’ITEP publié en février 2026, qui examinait l’impact combiné des droits de douane et des changements de politique fiscale. Cette version élargit l’analyse pour inclure toutes les hausses de prix excédentaires (et pas seulement celles dues aux droits de douane), en plus des changements de politique fiscale.
Télécharger les données nationales et par État
Les principales mesures prises par le président Trump au cours de son deuxième mandat ont eu pour effet net d’augmenter les impôts et les coûts en 2026 pour l’Américain moyen, quelle que soit sa tranche de revenus, à l’exception des 1 % les plus riches.
Figure 1
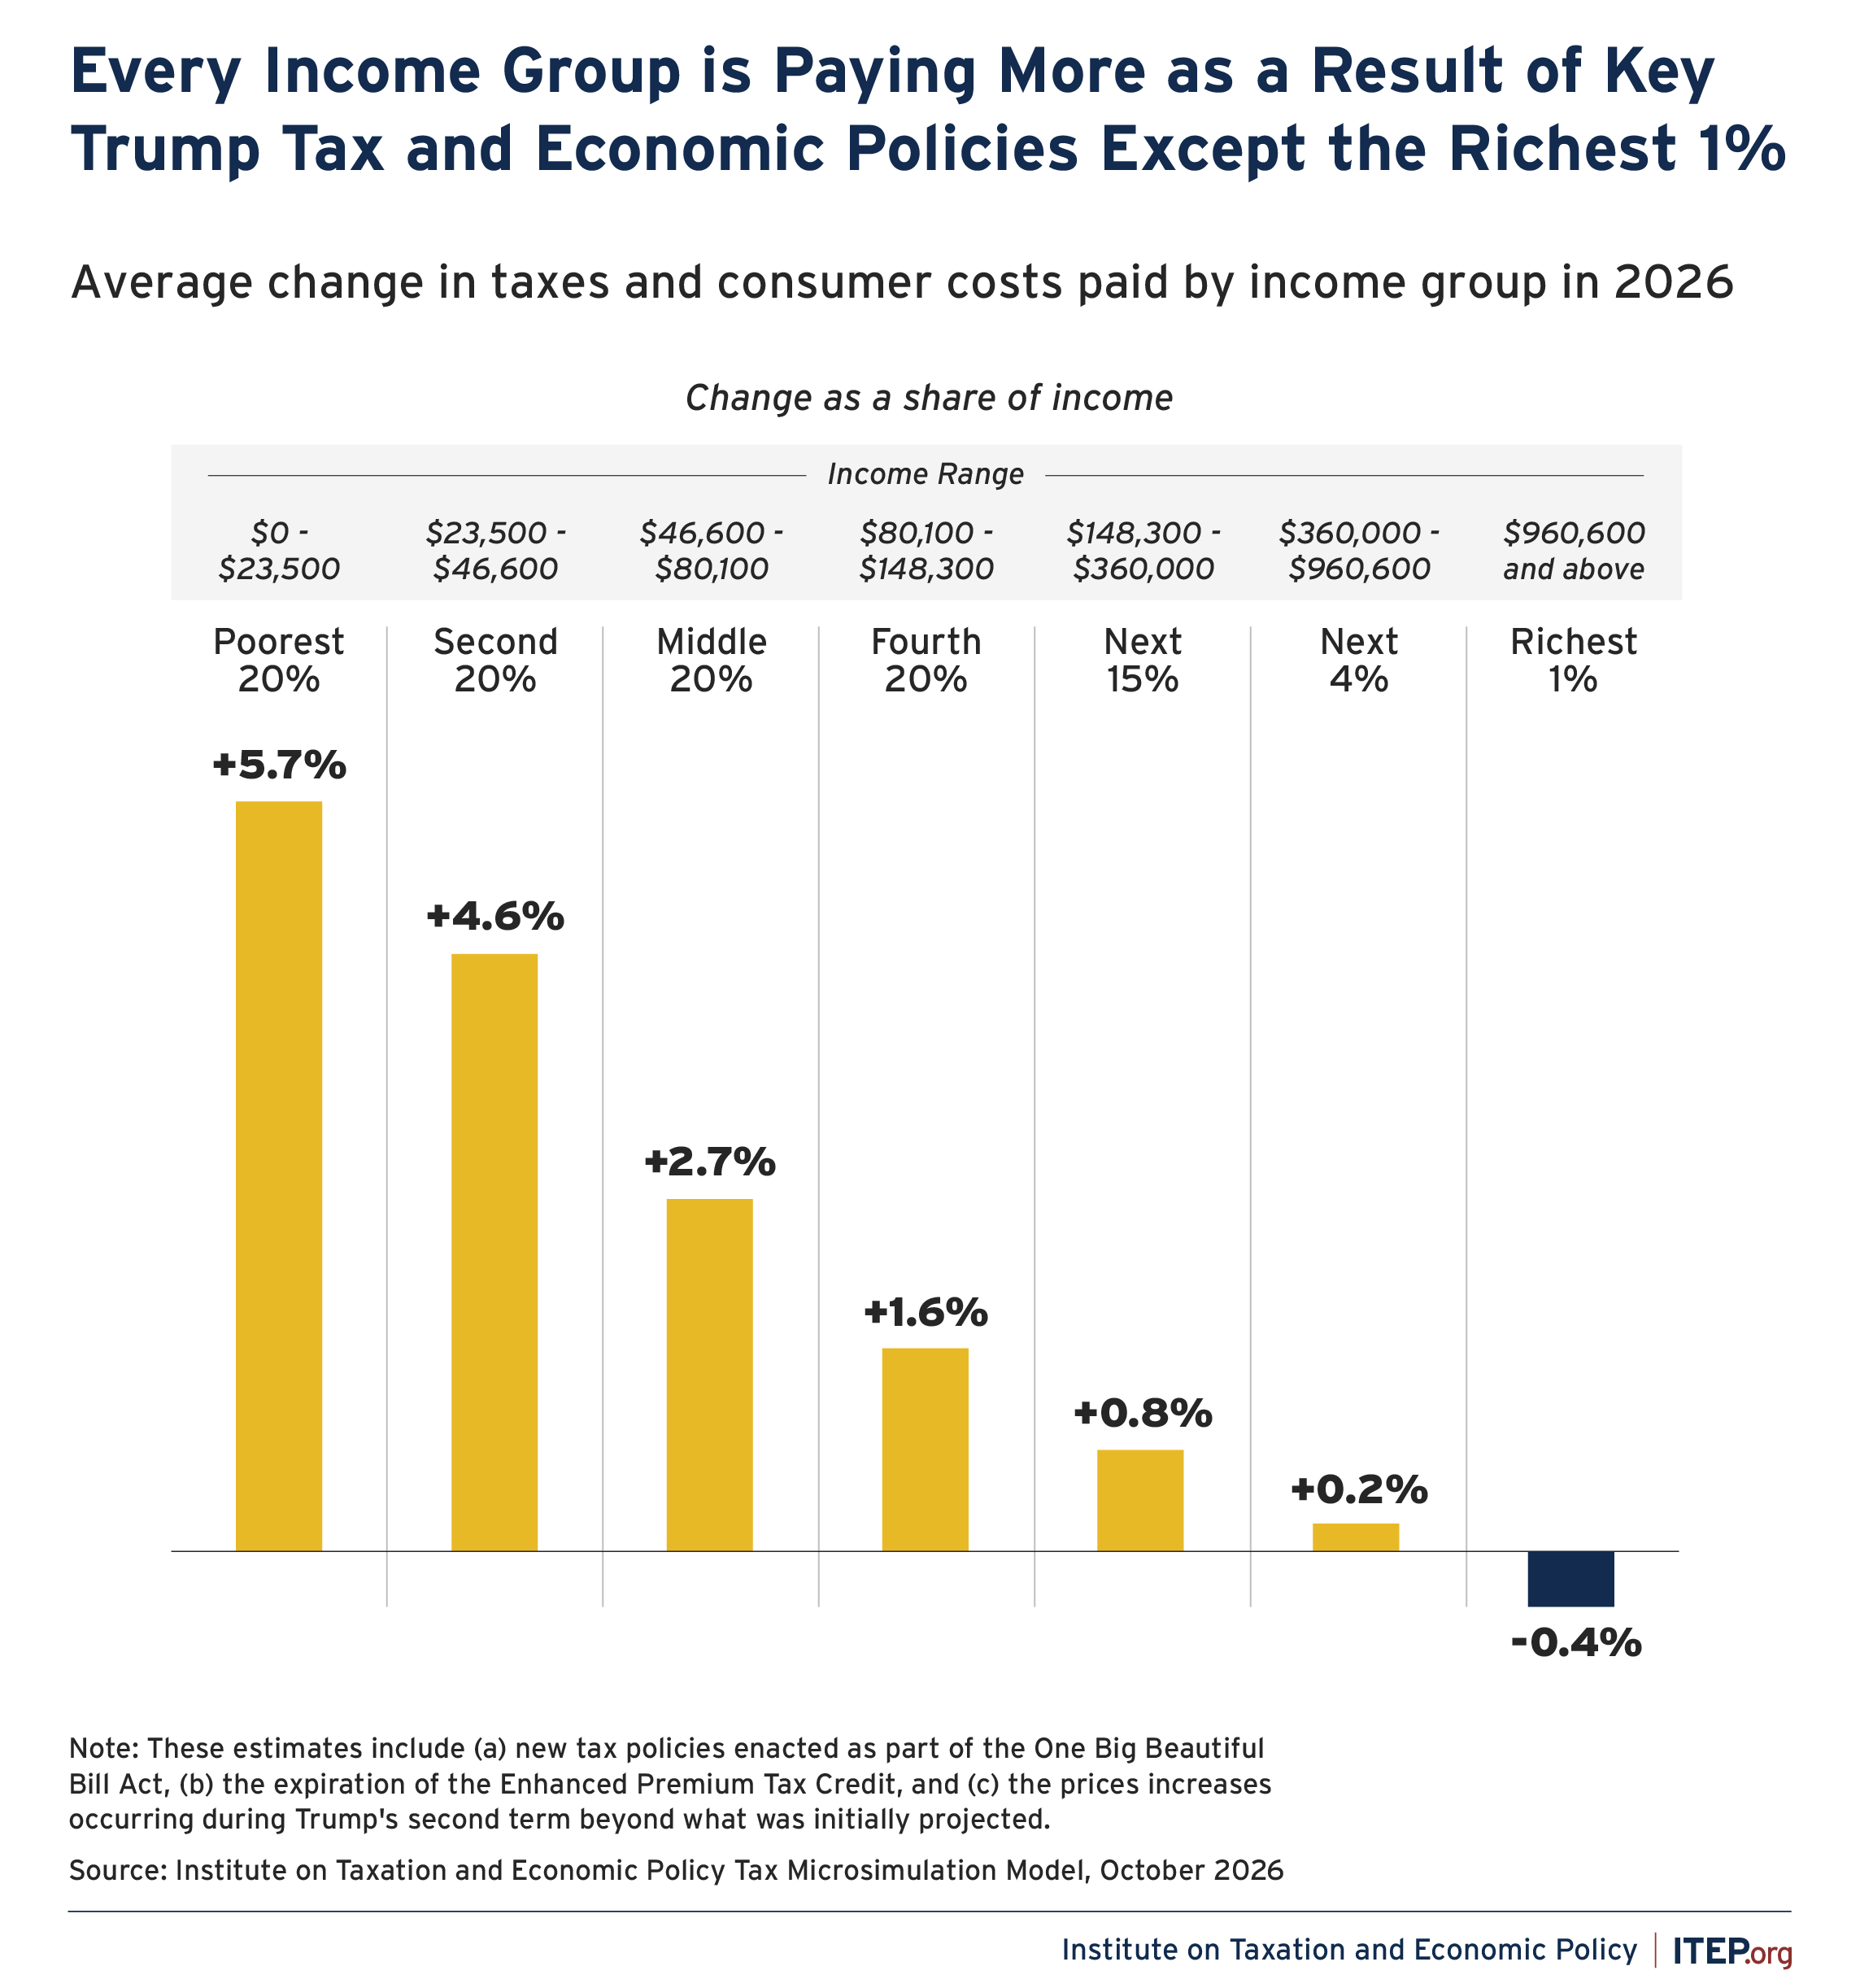
Figure 2
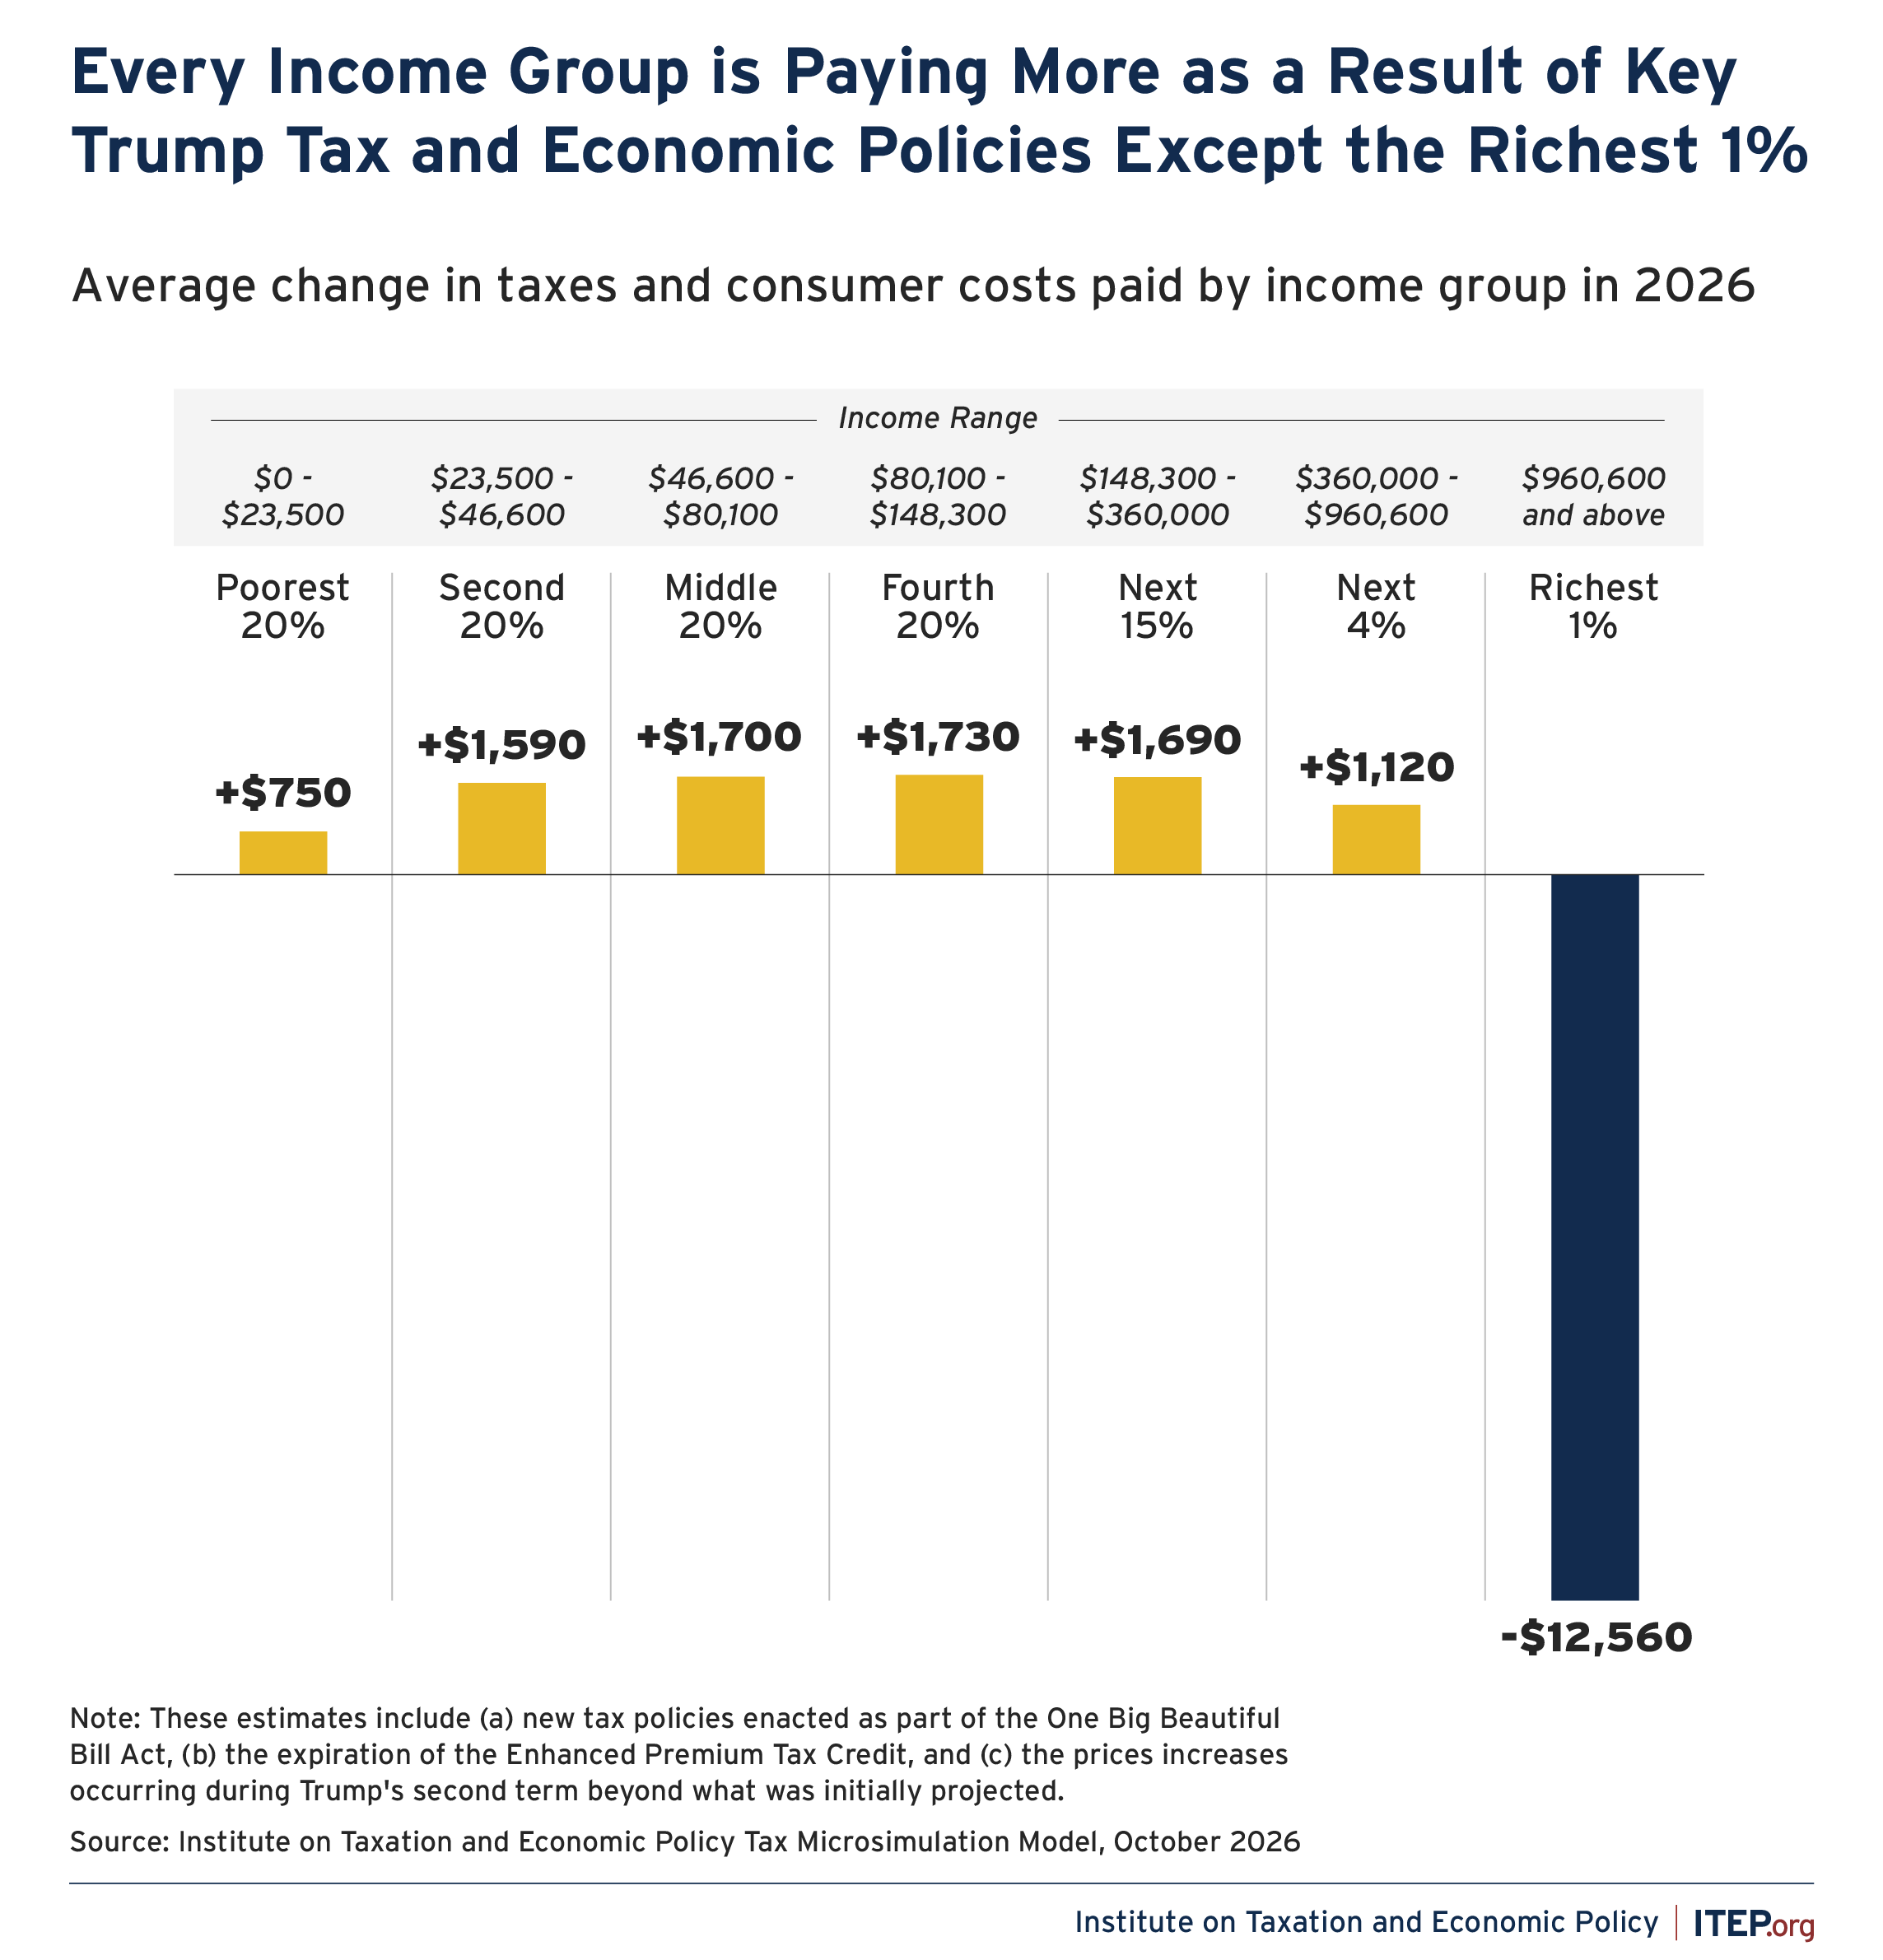
Les chiffres présentés ici illustrent l’impact de trois types de mesures prises par l’administration Trump :
- Les nouvelles mesures fiscales adoptées dans le cadre de la loi dite « One Big Beautiful Bill Act » (OBBBA). Promulguée en juillet 2025, l’OBBBA profite de manière écrasante aux riches et aux entreprises. Ces chiffres comparent les effets de cette loi à ce qui se serait produit si le Congrès s’était contenté de prolonger les lois fiscales en vigueur au début du second mandat de Trump.
- Mesures à l’origine d’une hausse excessive des prix. Ces chiffres incluent la hausse de l’inflation enregistrée jusqu’à présent au cours du second mandat de Trump, mesurée comme la différence entre l’inflation réelle observée pendant cette période et l’inflation prévue par le Bureau du budget du Congrès (CBO) lors du retour de Trump au pouvoir. Comme expliqué plus loin, plusieurs politiques de cette administration sont à l’origine de la hausse des prix, notamment les droits de douane de Trump, l’effet de la guerre en Iran sur les prix des carburants et les politiques d’immigration de Trump.
- Fin d’un crédit d’impôt élargi pour les soins de santé. Le président Trump et la majorité républicaine au Congrès ont décidé de laisser expirer le crédit d’impôt renforcé pour les primes d’assurance maladie (EPTC), qui avait été adopté sous l’ancien président Biden et avait rendu les soins de santé plus abordables pour des millions de personnes. L’expiration de cette mesure s’est traduite par une hausse d’impôts pour ces personnes. Ces chiffres tiennent compte de l’impact sur les Américains par rapport à ce qui se serait produit si le Congrès avait simplement prolongé cette mesure déjà en vigueur lorsque Trump est revenu à la Maison Blanche.
Cela n’inclut pas tous les coûts imposés par les politiques de Trump. Par exemple, cette analyse ne tient pas compte de la réduction d’un billion de dollars du budget de Medicaid prévue par l’OBBBA, ni de la réduction de 186 milliards de dollars de l’aide alimentaire.
Plus les revenus sont faibles, plus la situation s’aggrave généralement sous les politiques de Trump. Comme le montre la figure 1, l’effet net de ces politiques profite au 1 % le plus riche des Américains, mais inflige au cinquième médian de la population une augmentation des impôts et des coûts équivalant à 2,7 % de ses revenus, et au cinquième le plus pauvre une augmentation équivalant à 5,7 % de ses revenus.
Cela s’explique par le fait que, pour la plupart des Américains, toute réduction d’impôt dont ils ont bénéficié dans le cadre de la loi fiscale de 2025 de Trump (OBBBA) est plus que compensée par les hausses de prix et, dans de nombreux cas, par la perte du crédit d’impôt élargi pour les soins de santé. Seuls les 1 % d’Américains les plus riches font exception, puisqu’ils en tirent globalement profit. C’est ce qu’illustrent les figures 3 et 4.
Figure 3
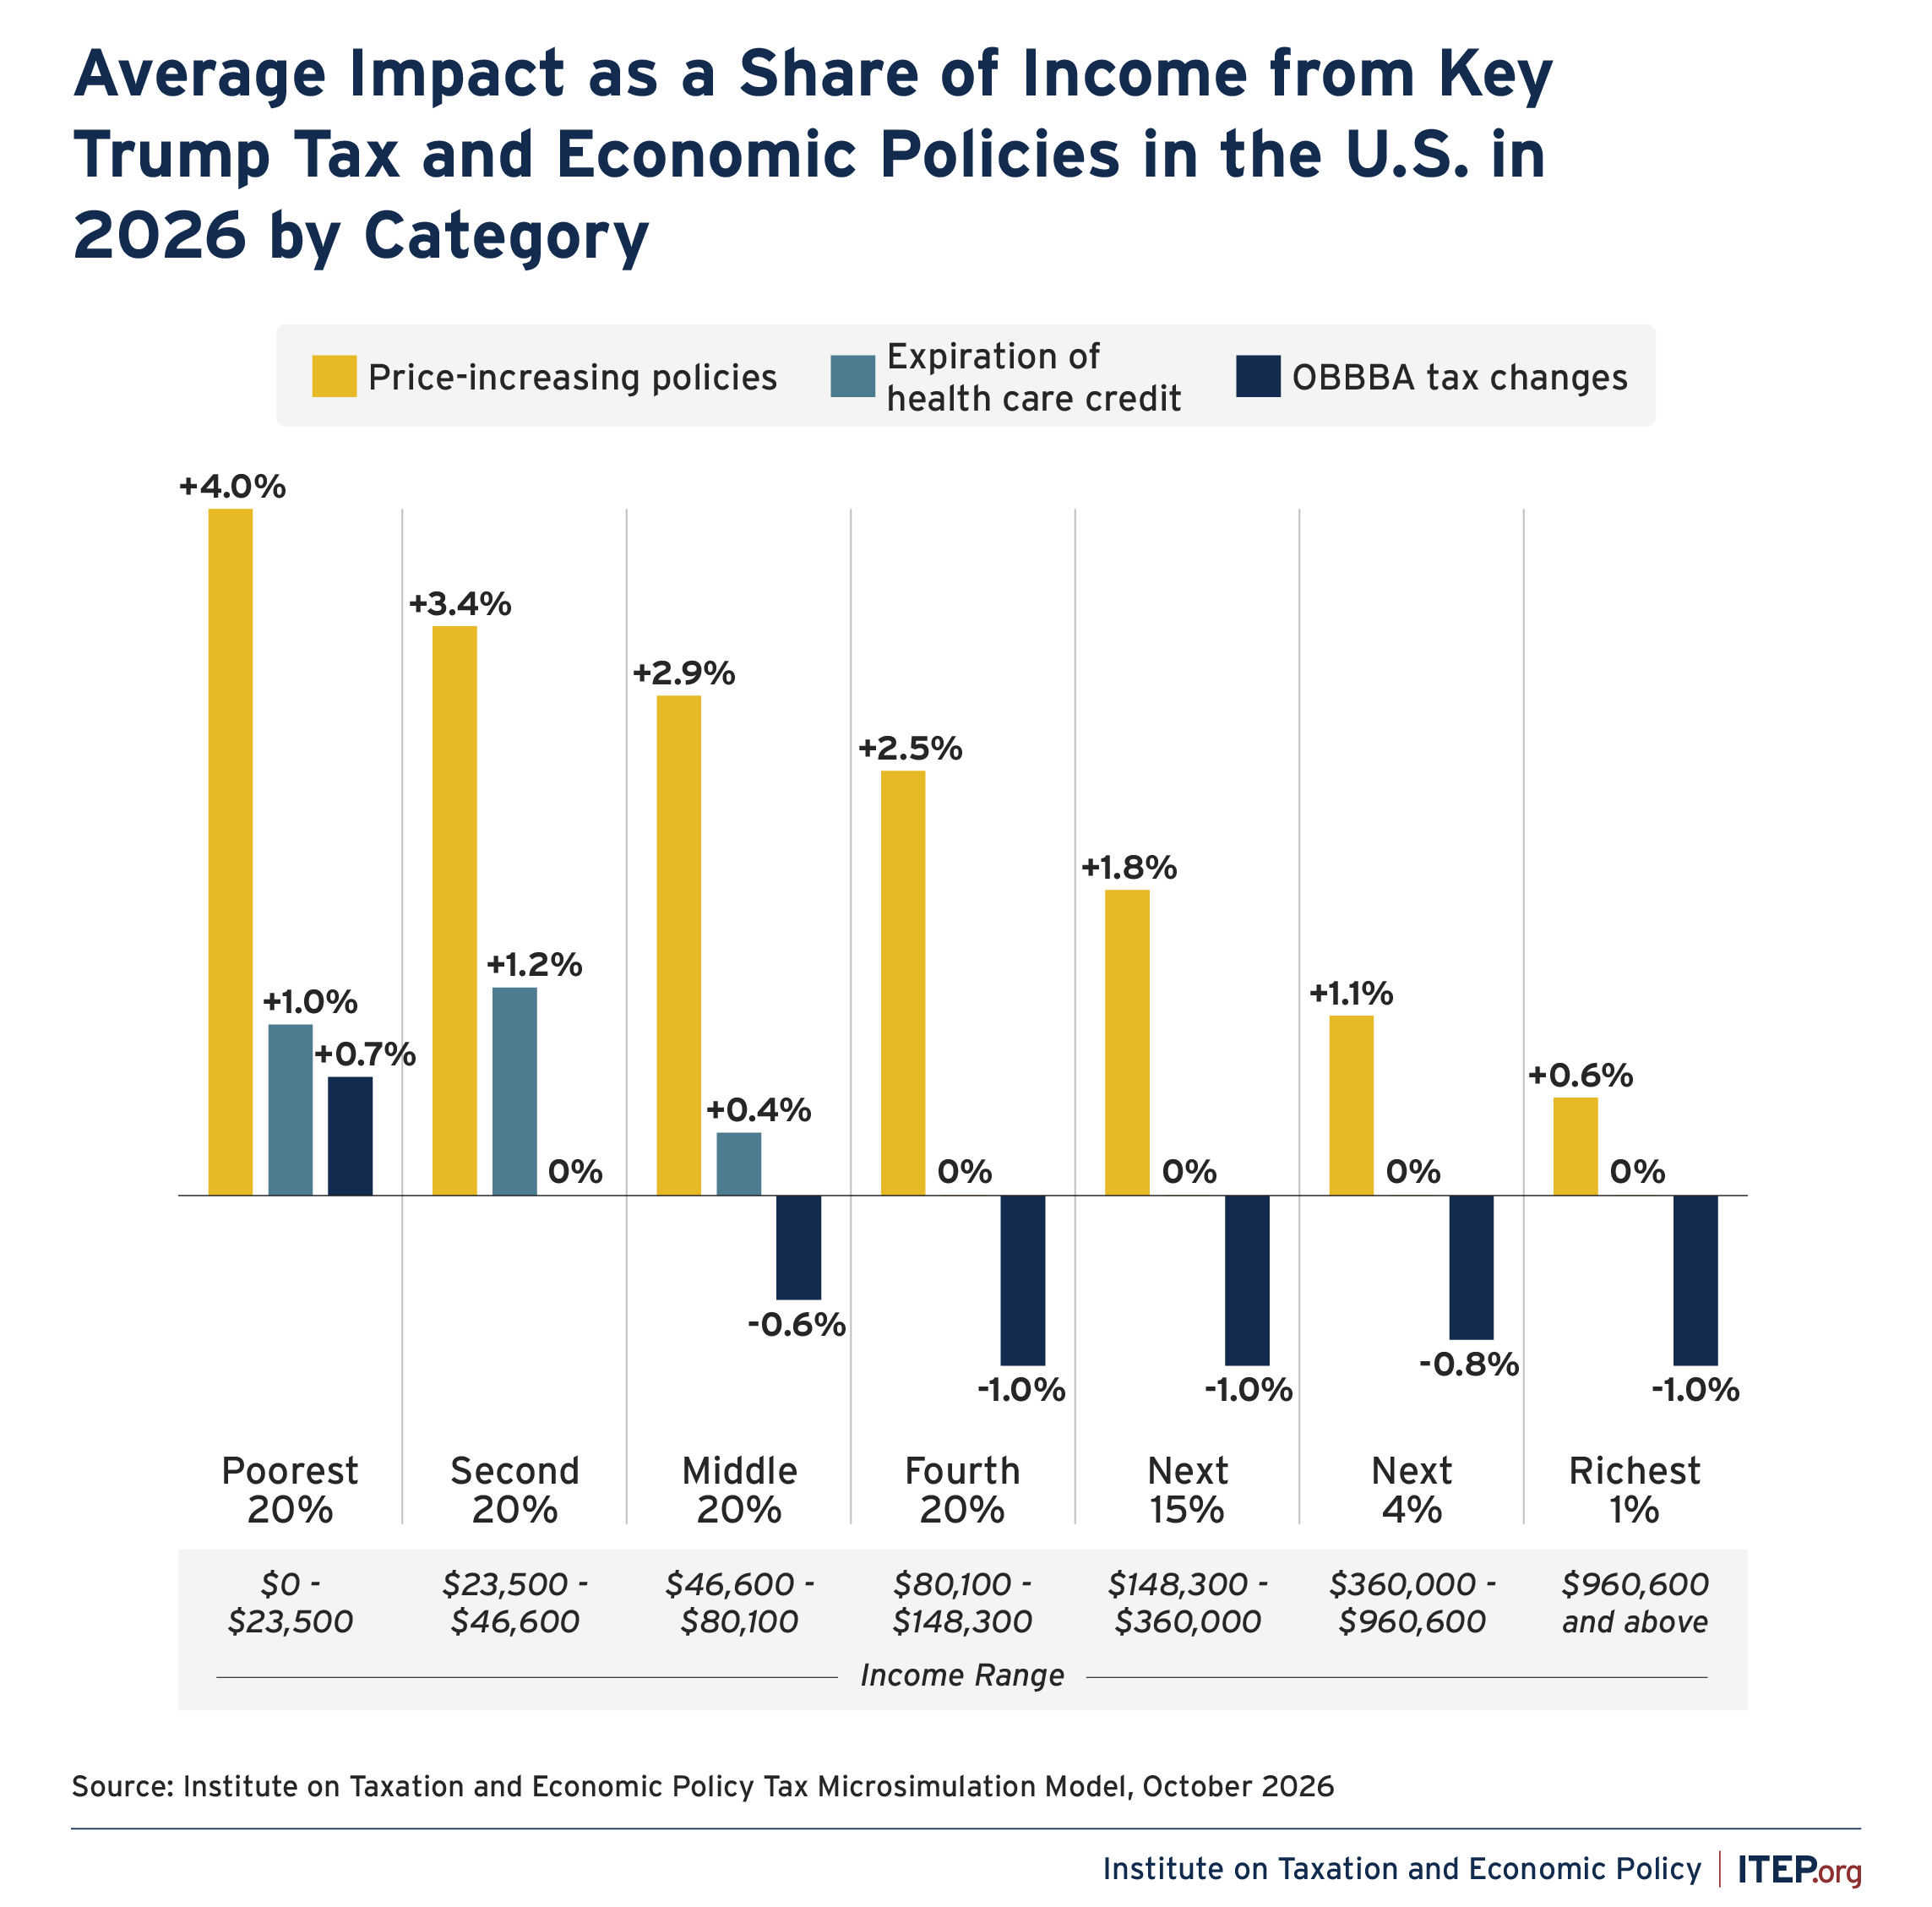
Figure 4
Plus de détails sur les politiques fiscales de Trump et leurs répercussions sur la hausse des prix
Nouvelles politiques fiscales adoptées dans le cadre de la loi « One Big Beautiful Bill Act » (OBBBA)
- Si les partisans de l’OBBBA mettent souvent en avant certaines dispositions de la loi qui, selon eux, profitent à la classe moyenne (telles que les allègements fiscaux sur les pourboires et les heures supplémentaires), ces dispositions ne représentent qu’une infime partie de l’ensemble de la législation, qui profite de manière écrasante aux personnes à hauts revenus et aux entreprises.
- Depuis l’adoption de la loi de 2025, d’énormes entreprises très rentables telles que Meta, Amazon, Google, Tesla et bien d’autres ont payé des taux d’imposition effectifs extrêmement bas (allant de 0 % à 8 %), en grande partie grâce à l’OBBBA.
- Les allègements fiscaux prévus par l’OBBBA servent actuellement à subventionner des centres de données dédiés à l’IA, auxquels s’oppose la grande majorité des Américains.
La décision du Congrès républicain de mettre fin au crédit d’impôt renforcé pour les primes d’assurance (EPTC)
- L’EPTC était une version élargie d’un crédit d’impôt existant qui aide les particuliers à payer les primes d’assurance maladie souscrites via la plateforme de l’Affordable Care Act. L’EPTC a été adopté en 2021 et, l’année suivante, il a été prolongé jusqu’en 2025. Les républicains au Congrès ont choisi de ne pas le prolonger, alors même qu’ils ont prolongé les dispositions des réductions d’impôts de Trump datant de son premier mandat.
- Le nombre de personnes inscrites sur les marchés de l’Affordable Care Act a chuté de 3 millions de personnes depuis l’expiration de ce crédit, et les primes ont grimpé en flèche pour bon nombre de ceux qui sont restés affiliés.
Les politiques de Trump à l’origine de la hausse des prix
Les hausses de prix prises en compte dans cette analyse correspondent à la différence entre l’inflation observée jusqu’à présent au cours du second mandat de Trump et les prévisions établies par le Bureau du budget du Congrès (CBO) peu avant le début de ce mandat.
Au moins trois types de politiques expliquent en grande partie cette inflation supplémentaire subie par les Américains depuis le retour de Trump à la Maison Blanche.
- Les droits de douane de Trump, qui constituent des taxes sur les importations. En théorie, les droits de douane pourraient représenter une petite partie d’un ensemble plus large d’outils utilisés pour résoudre des problèmes spécifiques de politique commerciale, mais c’est loin d’être la manière dont l’administration Trump les utilise. Alors que le président Trump affirme que ce sont les étrangers qui paient ces droits de douane, cette affirmation n’est pas prise au sérieux par les analystes indépendants. Même les entreprises américaines admettent que ce sont les Américains qui les paient.
- La guerre menée par Trump en Iran, qui a provoqué une flambée des prix des carburants. La hausse des prix de l’essence et du diesel causée par cette guerre a coûté aux Américains plus de 100 milliards de dollars à ce jour.
- Les politiques d’immigration de Trump. La perte de main-d’œuvre d’origine étrangère a entraîné des problèmes d’approvisionnement dans des secteurs clés tels que l’agriculture et la construction. Cela a conduit à une hausse des prix des denrées alimentaires, du logement et d’autres biens et services.
Annexe
Pourquoi les partisans des politiques de Trump affirment qu’elles offrent d’importantes réductions d’impôts à tout le monde
Les chiffres présentés dans ce rapport jusqu’à présent illustrent au mieux la manière dont les Américains ressentent probablement l’impact des changements de politique fédérale depuis le retour de Trump à la Maison Blanche. Cependant, le président Trump et les républicains du Congrès parlent des effets de ces politiques d’une manière très différente.
Dans la mesure où ils citent des données, ils se réfèrent généralement à des estimations qui :
- ne tiennent pas compte des hausses de prix supplémentaires survenues au cours du second mandat de Trump. Cela occulte l’aspect le plus fondamental de la façon dont les Américains perçoivent actuellement l’économie et leur propre situation financière.
- ne tiennent pas compte de la suppression de l’EPTC (crédit d’impôt élargi pour l’assurance maladie). Cela occulte le changement de politique qui a privé des millions d’Américains de leur assurance maladie et rendu celle-ci encore plus inabordable pour des millions d’autres.
- Définissent les modifications fiscales prévues par la loi fiscale de 2025 (OBBBA) de manière à inclure à la fois la prolongation de mesures fiscales déjà adoptées (ce qui n’est pas pris en compte dans les chiffres présentés jusqu’à présent dans ce rapport) et l’adoption de nouvelles mesures (ce qui est pris en compte dans les chiffres ci-dessus). Cela donne l’impression que l’OBBBA accorde à la plupart des Américains des réductions d’impôts plus importantes que celles dont ils ont réellement bénéficié, car cette approche inclut la simple poursuite de mesures fiscales déjà en vigueur l’année où l’OBBBA a été promulguée.
En d’autres termes, les partisans de l’OBBBA décrivent souvent les effets de ses modifications fiscales par rapport à ce qui constituait (au moment de la rédaction de l’OBBBA) la législation en vigueur. En vertu de la législation en vigueur à cette époque, bon nombre des modifications fiscales que Trump a promulguées au cours de son premier mandat (en 2017) auraient expiré à la fin de l’année 2025. L’OBBBA a rendu la plupart de ces modifications fiscales permanentes, tout en en introduisant de nombreuses autres.
La figure 5 illustre l’approche utilisée dans le corps du présent rapport, tandis que la figure 6 présente celle adoptée par les partisans des politiques de Trump. Ces deux approches intègrent les nouvelles mesures fiscales adoptées dans le cadre de l’OBBBA.
Comme le montre la figure 5, l’approche utilisée dans ce rapport tient également compte de l’effet des mesures entraînant une hausse des prix ainsi que des conséquences de l’expiration du crédit d’impôt élargi pour les soins de santé.
Comme l’illustre la figure 6, l’approche souvent utilisée par les partisans des politiques de Trump ne prend en compte que les nouvelles mesures fiscales adoptées dans le cadre de l’OBBBA et les prolongations, prévues par cette loi, de mesures fiscales préexistantes.
Figure 5
Figure 6
En présentant les modifications fiscales prévues par l’OBBBA par rapport à la législation alors en vigueur, et en excluant les effets d’autres mesures, on donne l’impression que la politique de Trump s’est contentée d’accorder des allègements fiscaux à la plupart des Américains. Mais même cette approche, que les partisans de l’OBBBA considèrent comme la plus favorable possible à la loi fiscale, démontre que celle-ci a été rédigée pour profiter bien davantage aux plus aisés qu’à n’importe qui d’autre.
Comme l’illustre la figure 6, la variation fiscale moyenne pour le 1 % le plus riche dans le cadre de l’OBBBA s’élève à plus de 70 000 dollars pour cette seule année. Pour le cinquième le plus pauvre des Américains, la variation fiscale moyenne résultant de l’OBBBA correspond à une légère hausse d’impôt (due en grande partie aux restrictions imposées par la loi sur certains crédits d’impôt).
Certaines dispositions de l’OBBBA sont particulièrement avantageuses pour les contribuables les plus riches. La figure 7 ci-dessous ventile les variations fiscales moyennes résultant de l’OBBBA (par rapport à la législation en vigueur) en différentes catégories et montre que certaines sont particulièrement favorables au 1 % le plus riche.
Figure 7
-
- Les modifications apportées aux taux et aux tranches d’imposition permettront au 1 % le plus riche de bénéficier d’une réduction d’impôt moyenne de 29 000 dollars en 2026.
- La prolongation de la déduction pour les entreprises à imposition par transparence (section 199A) en faveur des chefs d’entreprise permettra au 1 % le plus riche de bénéficier d’une réduction d’impôt moyenne de plus de 22 000 dollars l’année prochaine.
- Un ensemble de modifications fiscales touchant les sociétés et autres entreprises entraînera une baisse moyenne de près de 37 000 dollars de la charge fiscale l’année prochaine pour le 1 % le plus riche.
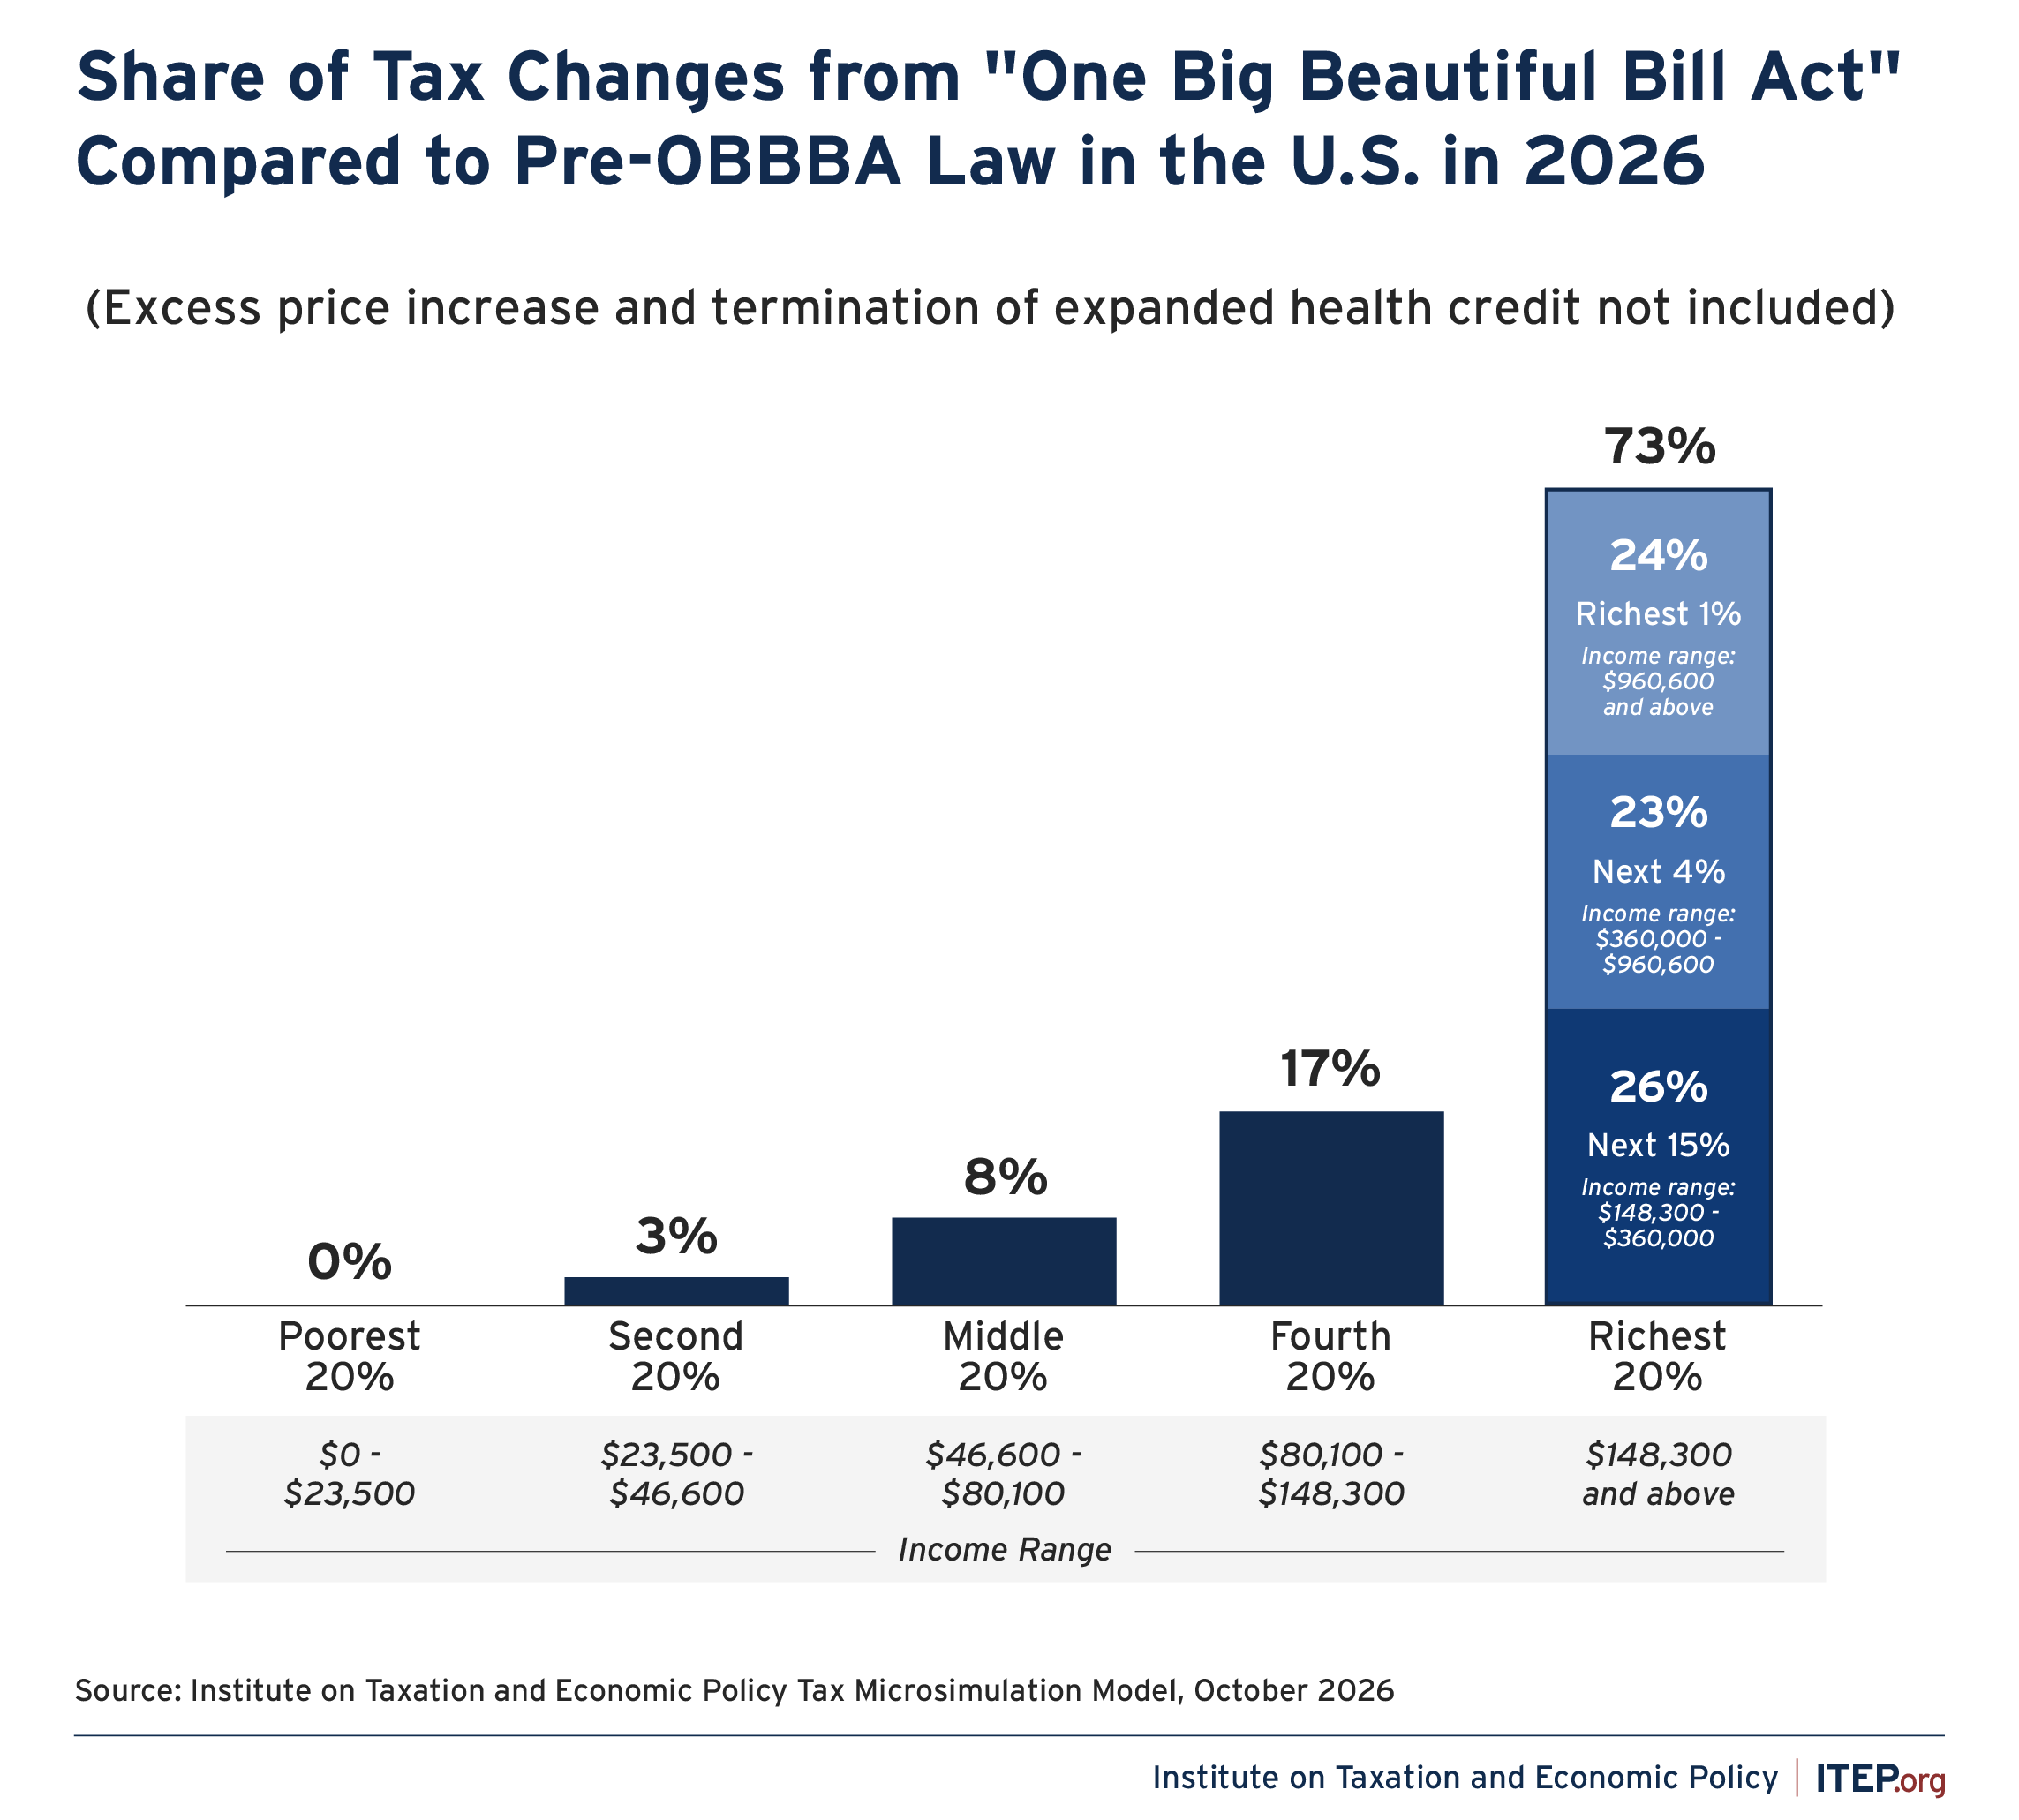
En conséquence, par rapport à la législation antérieure à l’OBBBA (selon la perspective que les partisans de l’OBBBA jugent la plus favorable à la loi), ces modifications fiscales sont fortement biaisées en faveur des plus aisés. En 2026, le cinquième le plus riche de la population américaine bénéficiera de 73 % des avantages, tandis que le cinquième intermédiaire n’en recevra que 8 % et que le cinquième le plus pauvre n’en recevra aucun. À lui seul, le 1 % le plus riche recevra près d’un quart du total des avantages cette année.
Figure 8