
La lutte contre l’évasion fiscale est de nouveau à l’ordre du jour. (Si tant est qu’elle ait jamais cessé de l’être.)
Augmenter les recettes fiscales sans augmenter les impôts est une perspective séduisante pour tout gouvernement, mais surtout pour celui qui a de grands projets à mener à bien tout en ayant hérité de règles budgétaires strictes. Au troisième jour du mandat de l’administration Burnham, Downing Street a annoncé son intention d’offrir aux pubs et aux clubs une réduction de 20 % de la taxe foncière professionnelle, qui sera financée par des mesures (déjà existantes) visant à lutter contre la fraude à la TVA commise par des vendeurs étrangers sur des plateformes en ligne telles qu’eBay ou Amazon, ainsi qu’en supprimant les allègements fiscaux accordés à des « fléaux des centres-villes » emblématiques, comme les boutiques de cigarettes électroniques.
Au cours des prochains mois, et dans le premier budget de Burnham/Healey, on peut s’attendre à ce que l’on continue ainsi à exploiter le « tax gap » – c’est-à-dire la différence entre l’impôt que les contribuables doivent en théorie et ce qu’ils paient en pratique.
Dans ce troisième article approfondi consacré aux statistiques du « tax gap » de 2026, nous nous penchons sur deux aspects peu étudiés de ce phénomène : les particuliers fortunés et les plus grandes entreprises contribuables.
Vous pouvez également lire nos deux articles précédents sur les tendances récentes de l’écart fiscal, ainsi que sur l’écart fiscal considérable et mal compris des petites entreprises. Dans notre dernier article consacré à l’écart fiscal, qui paraîtra la semaine prochaine, nous nous pencherons sur l’un des mystères de l’écart fiscal : l’« écart fiscal offshore », un chiffre que le HMRC refuse de divulguer, représentant les impôts non payés sur les revenus et les actifs étrangers que les contribuables britanniques dissimulent ou oublient.
Les milliardaires ne sont pas des multinationales
Pour une administration fiscale, les particuliers fortunés et les grandes entreprises offrent des opportunités similaires en matière de conformité et de recettes.
Les uns comme les autres constituent une population de contribuables relativement restreinte et bien connue, présentant un écart fiscal croissant, comme nous le verrons ci-dessous. Cela signifie qu’il est possible de générer davantage de recettes grâce à un nombre plus restreint d’interventions à fort rendement, par rapport à une population beaucoup plus vaste, telle que les particuliers non fortunés ou les petites entreprises. Ces dernières peuvent être moins respectueuses des obligations fiscales en tant que groupe, mais doivent individuellement beaucoup moins d’impôts.
Les grandes entreprises et les particuliers très fortunés sont également, par nature, davantage tournés vers l’international. Cela signifie que les accords internationaux visant à partager des informations transfrontalières sur les revenus et les actifs, et à répartir leur imposition – des accords qui sont rarement examinés de manière approfondie par le Parlement, contrairement aux mesures fiscales nationales – peuvent avoir des répercussions considérables sur la capacité du HMRC à mettre fin à l’évasion et à la fraude fiscales.
Enfin, ces deux groupes, bien que restreints, versent une très grande partie des recettes fiscales, en raison des inégalités de revenus et de la concentration des bénéfices : les 3 % des contribuables particuliers les plus riches paient environ 25 % des recettes de l’impôt sur le revenu des personnes physiques, tandis qu’environ 40 % de l’ensemble des recettes fiscales britanniques sont soit versées par les 2 000 plus grandes entreprises, soit perçues et versées par leur intermédiaire.
Compte tenu de ces similitudes, il n’est pas surprenant que le HMRC envisage actuellement d’appliquer aux milliardaires certaines des approches en matière de conformité fiscale qui, selon lui, ont considérablement réduit au cours des deux dernières décennies la non-conformité fiscale des plus grandes multinationales.
Mais si ces similitudes sont réelles, il s’ensuit que les responsables chargés de veiller à ce que les particuliers fortunés paient les impôts qui leur sont dus doivent également tirer les leçons de ce qui n’a pas très bien fonctionné en matière de conformité fiscale des grandes entreprises. Nous explorons certaines de ces leçons ci-dessous.
Particuliers fortunés
Le HMRC définit les particuliers fortunés comme ceux ayant perçu un revenu supérieur à 200 000 £ ou disposant d’un patrimoine d’au moins 2 millions de livres sterling au cours de l’une des trois dernières années. En 2025-2026, cela concernait environ les 3 % des contribuables particuliers les plus aisés.
La non-conformité fiscale des personnes fortunées est souvent considérée comme relativement faible et stable. Le déficit fiscal des personnes fortunées représente environ 0,2 % de leurs obligations fiscales théoriques, et cette proportion n’a guère évolué au cours des vingt dernières années.
Cependant, les révisions des statistiques sur l’écart fiscal des années précédentes, publiées en juin, suggèrent qu’en termes absolus, le montant des impôts dus par les particuliers fortunés et non payés chaque année a en réalité augmenté de manière significative depuis la pandémie, passant d’environ 1,6 milliard de livres sterling à 3,6 milliards. Pour la première fois depuis que le HMRC a commencé à mesurer les écarts fiscaux, son estimation des impôts impayés par les contribuables fortunés est désormais supérieure à celle de l’ensemble des 39 millions d’autres contribuables particuliers réunis.
Réalisé avec Flourish • Créer un graphique
Et cela sans même tenir compte de la possibilité, comme le pense le National Audit Office, que le déficit fiscal des contribuables fortunés soit en réalité sous-estimé de manière significative, compte tenu du fait que l’augmentation du rendement annuel de l’HMRC lié au respect des obligations fiscales de cette population dépasse régulièrement de plusieurs milliards de livres l’estimation annuelle du déficit fiscal.
Un écart fiscal relativement important et en hausse au sein d’une petite population de contribuables représente une opportunité évidente. Un seul dossier de mise en conformité concernant un contribuable fortuné peut générer des recettes colossales : le HMRC a encaissé 650 millions de livres sterling en 2023 grâce à un seul contribuable, Bernie Ecclestone, qui avait dissimulé de l’argent pendant des décennies dans des trusts singapouriens. (Ironie du sort, cette manne financière pour le HMRC a valu à Ecclestone une place dans la liste des héros du Sunday Times, parmi les principaux contribuables britanniques cette année-là). L’année dernière, le NAO a révélé un cas encore plus important : une seule affaire de mise en conformité concernant un contribuable fortuné – qui a peut-être impliqué plusieurs contribuables – a rapporté 2,5 milliards de livres de recettes supplémentaires entre 2022 et 2024.
Comparez cela au travail fastidieux, bien que nécessaire, consistant à traiter une à une les erreurs de déclaration d’impôts et les cas de fraude fiscale à petite échelle commis par des centaines de milliers de micro-entreprises.
Et en effet, la chancelière Rachel Reeves s’est déjà engagée à recruter 400 nouveaux agents pour lutter contre la « non-conformité fiscale des particuliers fortunés à l’étranger ». Cela permettrait d’augmenter les effectifs de l’équipe chargée de la conformité fiscale des particuliers fortunés d’environ 40 %.
Mais la question la plus importante est de savoir ce que ces nouveaux agents et ces nouvelles ressources devraient faire. La définition que donne le HMRC des « particuliers fortunés » va des simples personnes très bien rémunérées à certaines des personnes les plus riches du monde. Les deux extrémités de ce spectre présenteront des obligations fiscales et des montages fiscaux radicalement différents. Fait inhabituel parmi les autorités fiscales de l’OCDE, le HMRC a dissous en 2017 son équipe « High Net Worth », qui se concentrait sur les personnes disposant d’un patrimoine supérieur à 10 millions de livres sterling, pour l’intégrer à son unité plus large dédiée à la « richesse ». Le HMRC a justifié sa définition inhabituellement large de la « richesse » en affirmant que
sa définition des particuliers fortunés créait une population relativement stable et correspondait au seuil à partir duquel les contribuables envisagent des montages fiscaux plus structurés et complexes.
Mais en réalité, le nombre de personnes entrant dans cette catégorie n’est pas stable : il augmente rapidement. 1,3 million de contribuables répondaient à la définition de « personne fortunée » en 2025-2026, soit une augmentation de plus de 60 % depuis 2021-2022, alors que le nombre des autres contribuables particuliers n’a augmenté que d’environ 22 % au cours de cette période. Par ailleurs, au sommet de l’échelle, la Commission des comptes publics a critiqué l’année dernière le HMRC pour son incapacité à déterminer le nombre de milliardaires contribuables au Royaume-Uni.
L’essentiel n’est pas de fixer un seuil de richesse arbitraire à un certain nombre de zéros, mais de segmenter les contribuables fortunés de manière à ce que (par exemple) un oligarque mobile à l’échelle mondiale, un grand propriétaire foncier né au Royaume-Uni et un gestionnaire de fonds spéculatifs basé à Londres soient classés par ordre de priorité en fonction de leurs profils de risque très différents, et soient pris en charge avec les outils, l’expertise et les données adaptés.
Le HMRC a promis d’expliquer comment il compte relever ce défi dans le courant de l’année 2026, lorsqu’il devra publier un nouveau plan de lutte contre la non-conformité fiscale des contribuables fortunés. L’administration fiscale a indiqué que ce plan inclura :
un modèle démographique actualisé et les détails des travaux en cours visant à mieux comprendre la contribution des particuliers fortunés et des entités qu’ils contrôlent au déficit fiscal global.
Le HMRC mène une consultation d’une ampleur remarquable sur son plan de conformité fiscale des plus fortunés, ce qui constitue une véritable opportunité de faire les choses différemment.
Une idée majeure (quoique récurrente) consiste à recruter des professionnels issus du secteur très fermé de la « gestion de patrimoine » – avocats spécialisés dans les trusts, personnel de family offices – pour aider à démêler les situations fiscales complexes des plus fortunés. Des tentatives similaires menées par le passé n’ont pas réussi à convaincre les gestionnaires de patrimoine de se transformer en « gardiens de la forêt » pour un salaire de fonctionnaire. Le HMRC indique avoir recruté depuis avril dernier «plus de 20 experts externes issus de l’extérieur de l’organisation» pour le conseiller sur la non-conformité fiscale offshore des personnes fortunées, mais ne précise pas exactement quelle expertise ou quelle expérience possèdent ces nouveaux collaborateurs. Quoi qu’il en soit, comme le montre l’affaire Ecclestone, ce dont ces dossiers complexes ont souvent besoin, ce n’est pas d’un intervenant extérieur à la manière de «White Collar», mais des bonnes informations ; et d’enquêteurs chevronnés, soutenus par leur institution, pour suivre ces pistes.
Une autre idée majeure, promue cette fois par l’OCDE et le FMI, consiste à étendre aux ultra-riches le type d’approche individualisée, de type « conciergerie », que le HMRC adopte actuellement avec les plus grandes multinationales. Surnommée l’approche de « conformité coopérative », celle-ci consisterait à affecter à chaque méga-contribuable un gestionnaire individuel au sein de la Direction des contribuables fortunés du HMRC – une version améliorée des « Customer Compliance Managers » (CCM) qui supervisent déjà les dossiers de contribuables particuliers et d’entreprises de taille moyenne présentant des situations fiscales complexes. Le CCM acquiert une connaissance approfondie de la situation du contribuable. Ce dernier s’engage à faire preuve d’une plus grande transparence vis-à-vis de l’administration fiscale en échange d’une plus grande certitude concernant certains aspects de sa situation fiscale, qui pourraient être considérés comme exemptés d’un examen plus approfondi.
En théorie, du moins, cela semble tout à fait logique. Ses défenseurs affirment que cette approche renforce la confiance, permet de résoudre les problèmes en amont et évite des litiges coûteux et conflictuels. Ses détracteurs rétorquent toutefois que cela peut conduire à un traitement de faveur pour les contribuables les plus riches et les plus puissants, et, dans le pire des cas, à des « accords de complaisance » du type de ceux dont le HMRC a été accusé dans les années 2010. Le récent rapport élogieux du NAO sur la conformité des grandes entreprises a constaté que le renforcement de la surveillance des règlements fiscaux empêche désormais ce genre d’accords opaques, bien que des questions subsistent quant à l’équilibre entre la carotte et le bâton (voir ci-dessous).
La conformité coopérative nécessite également d’importants effectifs. L’année dernière, l’équipe chargée de la conformité des contribuables fortunés au sein du HMRC comptait environ 100 « responsables de la conformité client » (CCM). Chacun d’entre eux est déjà affecté à environ 150 contribuables fortunés. Si les CCM chargés des contribuables fortunés doivent travailler de manière aussi intensive avec les particuliers les plus riches que ne le font les CCM des grandes entreprises avec les multinationales, le HMRC aura inévitablement besoin d’un effectif plus important.
Il est important de noter que : les propositions internationales visant à étendre la « conformité coopérative » aux ultra-riches ne la considèrent que comme un élément d’un ensemble de mesures comprenant également une législation plus stricte contre la planification fiscale agressive, ainsi que des contrôles fiscaux renforcés pour détecter et sanctionner l’évasion et l’évitement fiscaux transfrontaliers. Cela est logique : la conformité coopérative repose sur des incitations. Et, surtout, les milliardaires peuvent être soumis à moins de pressions et de motivations externes en matière de conformité que les grandes entreprises. Les affaires fiscales des multinationales sont bien plus visibles que celles des particuliers.
Elles doivent se soucier de leur réputation auprès de leurs clients, ou de la réticence de leurs investisseurs et actionnaires face aux importantes passifs éventuels que des litiges fiscaux prolongés peuvent faire peser sur leur bilan. Un particulier fortuné (HNWI) peut tout simplement ne pas subir ces pressions de la part des « parties prenantes », tandis que ses affaires fiscales sont susceptibles de rester totalement invisibles du grand public. Il est donc d’autant plus important, dans le cas des particuliers fortunés, de maintenir, au sein même du système de conformité fiscale, des pressions endogènes sous la forme de mesures de repli moins coopératives, telles que des sanctions significatives.
Alors, qu’en est-il du volet « sanctions » ? Nous avons appris du NAO l’année dernière que la proportion de dossiers de conformité concernant des particuliers fortunés se soldant par une sanction, ainsi que le nombre de ces sanctions elles-mêmes, se sont effondrés depuis la pandémie :
Réalisé avec Flourish • Créer un graphique
Tant le nombre de sanctions que leur montant moyen (7 500 £ en 2018/19, 12 700 £ en 2023/24) semblent décevants. Il ne faut pas accorder trop d’importance aux variations annuelles : la population de contribuables concernée est restreinte et le traitement des dossiers peut prendre plusieurs années. Néanmoins, si cette tendance générale s’est poursuivie depuis 2023-24, en particulier dans un contexte d’augmentation rapide du déficit fiscal chez les plus fortunés, alors l’argument en faveur d’une approche de « conformité coopérative » – qui prévoit encore plus d’incitations et encore moins de sanctions – devra être extrêmement bien étayé.
Bien sûr, nombreux sont ceux, au sein et en dehors du HMRC, qui considèrent que mesurer l’effet dissuasif de l’évasion fiscale par le biais de sanctions est irrémédiablement dépassé. Comme pour d’autres groupes de contribuables, les efforts du HMRC visant à amener les plus fortunés à payer les impôts qui leur sont dus s’orientent de plus en plus vers des approches « en amont » – cet ensemble de rappels, d’incitations, de campagnes de sensibilisation et de modifications législatives qui cherchent à prévenir la non-conformité avant qu’elle ne se produise. C’est louable : mieux vaut prévenir que guérir, et cela revient généralement moins cher. Nous devons toutefois veiller à ce que cela ne modifie pas les incitations pour les fraudeurs organisés qui ne réagissent pas aux approches préventives. Et les récentes enquêtes de TaxWatch sur les litiges fiscaux opposant le HMRC à certaines des plus grandes entreprises contribuables constituent à cet égard un avertissement.
Les grandes entreprises
L’écart fiscal des grandes entreprises est un autre aspect peu médiatisé de l’écart fiscal : selon l’idée reçue, tout y va pour le mieux, mais les données ne corroborent pas entièrement cette vision. Autrefois considéré comme un secteur où l’évasion fiscale pure et simple était monnaie courante, le NAO a salué en début d’année les efforts déployés par le HMRC au cours de la dernière décennie pour percevoir les impôts dus auprès de ces 2 000 plus grands groupes d’entreprises. «L’approche efficace et performante du HMRC visant à garantir que les grandes entreprises respectent leurs obligations fiscales… a largement contribué à réduire l’écart fiscal», a déclaré le NAO, apportant ainsi son soutien au point de vue du HMRC selon lequel «les grandes entreprises sont généralement en règle et… les cas de comportements flagrants sont rares». De ce point de vue, l’approche de « conformité coopérative » du HMRC — avec son service individualisé de type « conciergerie » destiné aux grandes entreprises, et l’accent mis sur la transparence et l’intervention précoce plutôt que sur les litiges et les sanctions — a transformé la conformité fiscale de ce groupe clé, par l’intermédiaire duquel 40 % des recettes fiscales sont perçues.
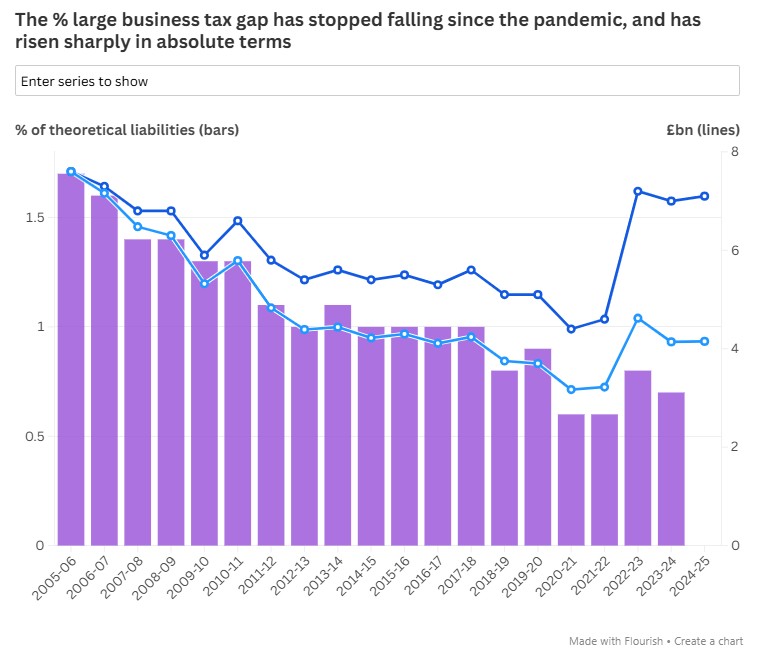
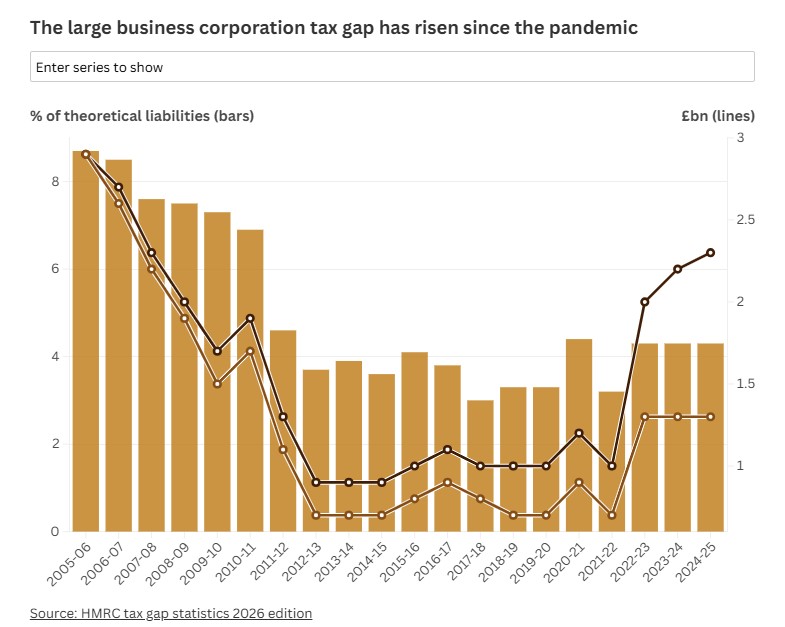
Les statistiques du HMRC sur l’écart fiscal brossent toutefois un tableau légèrement différent. La longue tendance à la baisse du déficit fiscal des grandes entreprises, exprimée en pourcentage, observée depuis 2006, s’est interrompue depuis 2020. Les bénéfices des entreprises ayant explosé après la pandémie et s’étant davantage concentrés, cela signifie qu’en valeur absolue, le déficit fiscal des grandes entreprises a fortement augmenté : il a progressé de plus de 10 % par rapport aux niveaux d’avant la pandémie, soit une hausse d’environ 2,5 milliards de livres sterling en valeur nominale. La majeure partie de cette augmentation semble provenir de l’impôt sur les sociétés.
Réalisé avec Flourish • Créer un graphique
Réalisé avec Flourish • Créer un graphique
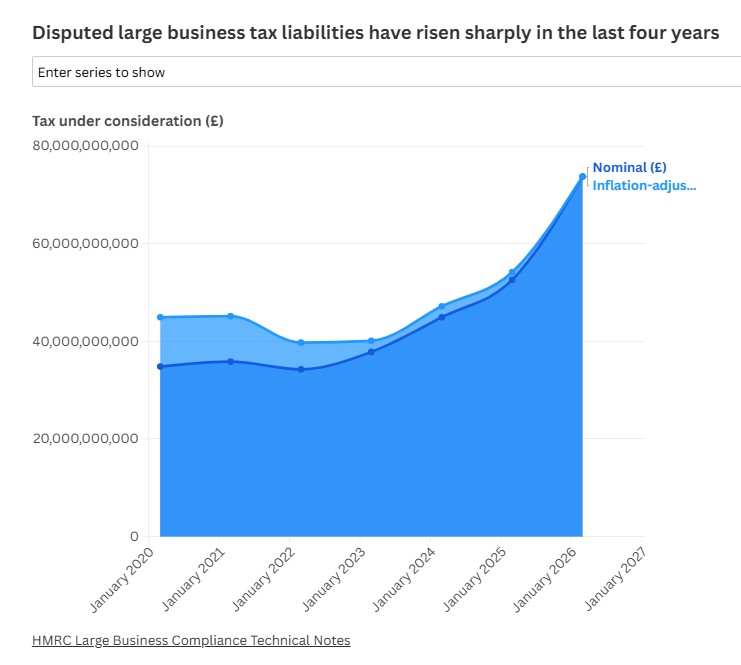
Si la plupart des grandes entreprises se montrent désormais plus respectueuses des règles qu’auparavant, il semble qu’une minorité obstinée refuse de coopérer avec le HMRC. Et les dettes fiscales de ces récalcitrants ne cessent de s’alourdir. Plus de 70 milliards de livres sterling d’impôts sont désormais en jeu dans les litiges fiscaux impliquant les grandes entreprises – un chiffre qui a fortement augmenté au cours des quatre dernières années, allant à l’encontre des tendances précédentes :
Réalisé avec Flourish • Créer un graphique
Comment le HMRC concilie-t-il cette augmentation majeure du nombre de désaccords avec les positions fiscales des grandes entreprises et l’idée selon laquelle la non-conformité de ces dernières n’augmente pas ?
En partie, semble-t-il, par une reclassification conceptuelle. L’écart fiscal exclut déjà de nombreux types de transfert de bénéfices et d’optimisation fiscale qualifiés par les militants et les journalistes d’« évasion fiscale », mais qui s’inscrivent pleinement dans le cadre de la législation en vigueur ou des pratiques acceptées. C’est bien sûr à l’HMRC d’en décider. Mais il semble également que la catégorie « évasion fiscale » du déficit fiscal des grandes entreprises – que le HMRC estime à seulement 5 % du déficit, soit moins de 300 millions de livres sterling en 2023/24 – n’inclue pas l’ensemble de ce que le HMRC qualifie explicitement ailleurs d’arrangements « artificiels et artificieux », ni les violations de règles « anti-évasion » explicites.
Par exemple : en mai, TaxWatch a mené une analyse approfondie d’un seul litige impliquant une grande entreprise et l’HMRC : les efforts déployés depuis 15 ans par ce dernier pour contester des versements annuels de plusieurs millions de livres sterling vers la Suisse effectués par la branche londonienne de la multinationale des matières premières Glencore. Le HMRC affirme que ces transactions constituent le type d’arrangements « artificiels et artificieux » visés par l’impôt britannique sur les bénéfices détournés (Diverted Profits Tax), et qu’elles enfreignent également les règles anti-évasion ciblées (TAAR) contre les « distributions déguisées » de bénéfices via des contrats dérivés, ainsi qu’une règle contre les « montages d’évasion impliquant le transfert de bénéfices d’entreprise ». (Glencore nie catégoriquement toute évasion fiscale). En 2024 et 2025, le HMRC a établi des avis d’imposition supplémentaires à l’encontre de Glencore pour un montant total de 1,15 milliard de livres sterling, couvrant les trois exercices fiscaux de 2019 à 2022.
Étant donné que la législation et les manuels du HMRC utilisent explicitement le terme « évasion » pour décrire ce type de comportement, on pourrait penser qu’il serait clairement inclus dans la catégorie « évasion » du déficit fiscal des grandes entreprises. Pourtant, 5 % du déficit fiscal estimé par le HMRC pour les grandes entreprises sur ces années – ce qui correspond approximativement à l’estimation par le HMRC de la composante « évasion » de ce déficit – ne s’élèvent qu’à 700 millions de livres sterling : soit moins que le montant de l’impôt dû sur ce que le HMRC qualifie d’évasion fiscale de la part d’une seule multinationale.
Nous ne savons bien sûr pas quelle part des redressements supplémentaires imposés par le HMRC à Glencore correspond à l’impôt sur les sociétés (au taux de 19 %), à l’impôt sur les bénéfices détournés (au taux de 25 % pour ces années-là) et aux intérêts. (Glencore nous a elle-même indiqué que ces montants n’incluaient pas les pénalités). Néanmoins, en partant de l’hypothèse maximale selon laquelle la facture fiscale supplémentaire de 1,15 milliard de livres sterling de Glencore serait entièrement constituée de l’impôt sur les bénéfices détournés majoré d’intérêts à 8 %, cela signifierait tout de même que l’impôt sous-jacent que le HMRC estime manquant était probablement égal ou supérieur à la totalité de la part de l’évasion fiscale des grandes entreprises au cours de ces années. Et il y aura d’autres cas de ce type.
Quelque chose n’est pas mesuré ou reconnu correctement ici. Plus important encore, une culture organisationnelle qui considère que l’évasion fiscale des grandes entreprises est pour l’essentiel « résolue » peut conduire à ce que les outils destinés à lutter contre la non-conformité persistante restent inutilisés, voire soient abandonnés.
- Le HMRC n’a jamais utilisé ses sanctions non pénales les plus sévères à l’encontre des entreprises (le « régime applicable aux grandes entreprises persistamment non coopératives ») depuis leur introduction en 2016, bien qu’il existe des cas évidents de ce que le HMRC qualifie de non-conformité persistante.
- 71 % des pénalités infligées aux grandes entreprises sont suspendues afin d’encourager leur mise en conformité future – malgré un écart fiscal croissant chez les grandes entreprises et l’ampleur rapidement croissante des litiges fiscaux à long terme avec les plus grandes entreprises.
- L’impôt sur les bénéfices détournés (Diverted Profits Tax) – une « pénalité sous forme d’impôt » qui permet au HMRC de prélever un impôt anticipé sur ce qu’il considère comme un transfert artificiel de bénéfices – a sans aucun doute préservé les recettes fiscales britanniques, comme dans l’affaire Glencore. Mais le gouvernement facilite également délibérément la tâche aux contribuables multinationaux pour qu’ils puissent neutraliser à l’avenir leurs factures au titre de l’impôt sur les bénéfices détournés (DPT). Une mesure peu examinée de la loi de finances de 2026 garantit qu’ils pourront contester les avis d’imposition au titre du DPT dans le cadre de négociations à huis clos avec d’autres autorités fiscales, puis, dans de nombreux cas, dans le cadre d’un arbitrage secret et contraignant, plutôt que de voir les tribunaux britanniques statuer sur ces recours, comme c’est le cas pour d’autres litiges fiscaux. Dans le cas de Glencore, ces négociations transfrontalières ont retardé le règlement du litige de plus de six ans, tandis que les versements annuels de plusieurs millions de livres effectués par Glencore à la Suisse se sont simplement poursuivis. Et cette semaine encore, Glencore a confirmé ce que nous avions rapporté en mai : grâce à un accord fiscal transfrontalier supplémentaire conclu avec les autorités fiscales suisses, que le HMRC a approuvé sans contrôle parlementaire en 2021, Glencore prévoit désormais de transformer ces négociations en une procédure d’arbitrage secrète potentiellement « tout ou rien », dans laquelle le HMRC, s’il perd, pourrait être contraint de rembourser l’intégralité du milliard de livres sterling qu’il a perçu au titre de l’impôt sur les bénéfices détournés.
Ce qui est mesuré est réalisé. Rendre invisible dans les statistiques la non-conformité fiscale de certains groupes contribue à justifier l’« édulcoration » de la conformité.
De même, la coopération avec les contribuables est toujours préférable au conflit. Mais comme le montrent à la fois l’intraitabilité de l’affaire Glencore et le fardeau croissant des litiges fiscaux impliquant les grandes entreprises, la conformité coopérative ne fonctionne que si les contribuables savent qu’il existe des pouvoirs et des sanctions significatifs pour traiter l’inévitable minorité qui refuse toujours de se conformer.
À quoi pourrait ressembler le « rapport pays par pays » pour les milliardaires ?
Enfin, un domaine dans lequel les efforts visant à percevoir les impôts auprès des particuliers fortunés (HNWI) défaillants pourraient s’inspirer de la conformité fiscale des multinationales est celui de la transparence.
Ces dernières années ont vu une révolution silencieuse dans les informations que les grandes entreprises communiquent aux autorités fiscales. L’innovation la plus importante et la plus connue est le «rapport pays par pays» : une ventilation géographique des lieux où les grandes entreprises comptabilisent leurs revenus et bénéfices imposables, permettant une comparaison avec les indicateurs relatifs à la localisation de leurs activités commerciales (tels que le chiffre d’affaires, les actifs et les effectifs). Ce rapport a d’abord été conçu par des militants comme un outil de transparence fiscale publique – afin de mettre en évidence, par exemple, si une multinationale réalise la majeure partie de ses bénéfices dans un paradis fiscal sans y employer de personnel. Après avoir rejeté cette idée pendant des années, l’OCDE l’a finalement adoptée en 2015 en tant qu’outil d’évaluation des risques non public. Depuis, les « rapports pays par pays » sont devenus une exigence standard des autorités fiscales dans de nombreux pays, dont le Royaume-Uni, tout comme un « dossier maître » présentant la structure internationale du groupe et les détails de ses montages fiscaux internes.
Cette année, dans le cadre de l’impôt minimum mondial du « pilier 2 » convenu en 2021, les multinationales ont également commencé à déclarer à l’administration fiscale britannique (HMRC) leurs revenus et bénéfices réalisés dans d’autres pays où le taux d’imposition est inférieur à 15 % : ce sont leurs « déclarations d’informations GLoBE ».
Enfin, en 2028, les multinationales commenceront à signaler au HMRC certaines transactions transfrontalières susceptibles d’avoir une incidence fiscale, dans le cadre de la nouvelle «Annexe relative aux transactions internationales contrôlées».Les grandes entreprises procèdent également généralement à de nombreuses divulgations publiques dans leurs rapports annuels publiés et leurs comptes déposés auprès des registres du commerce.
Les particuliers ultra-fortunés peuvent avoir des situations fiscales transfrontalières complexes, à l’instar des multinationales, mais ne sont soumis à aucune de ces obligations de déclaration. Ils ne sont évidemment pas tenus de divulguer publiquement la moindre information concernant leurs affaires financières. Et les récentes discussions sur le projet émergent de « conformité des fortunés » de l’HMRC ont souligné que les particuliers très fortunés (HNWI) et leurs conseillers ont tendance à adopter une approche « on ne demande rien, on ne dit rien » vis-à-vis de l’HMRC, même en privé. En règle générale, ils ne divulguent rien de ce qu’ils ne sont pas tenus de divulguer, à moins qu’on ne le leur demande. La déclaration d’impôt sur le revenu standard – même avec des pages supplémentaires pour les revenus étrangers – s’est en réalité allégée ces dernières années. Tant le HMRC que les contribuables adoptent largement l’approche suivante : si le contribuable estime que les revenus ou plus-values provenant de sociétés, de trusts, de biens immobiliers et d’actifs financiers ne relèvent pas du champ d’application de la fiscalité britannique (ce avec quoi le HMRC est assez souvent en désaccord), ils ne seront tout simplement pas déclarés – et la déclaration d’impôt ne pose certainement aucune question détaillée sur les actifs sous-jacents et leur valeur. (C’est pour cette raison que le HMRC n’a pas pu indiquer l’année dernière à la Commission des comptes publics combien il y avait de milliardaires parmi les contribuables britanniques ni combien d’impôts ils payaient).
Dans la pratique, cette approche se traduit souvent par une augmentation, et non une diminution, des demandes de divulgation. À titre d’anecdote, par exemple, le questionnaire standard de l’HMRC destiné à déterminer le domicile d’une personne mobile à l’international comptait par le passé jusqu’à une centaine de questions. Il en résulte des désagréments, des retards, des coûts et de la frustration de part et d’autre.
De même, les informations que le HMRC reçoit de tiers concernant les particuliers fortunés se sont considérablement améliorées, mais restent partielles. Depuis 2017, par exemple, le HMRC reçoit automatiquement des informations provenant de plus de 100 juridictions concernant les comptes bancaires et financiers offshore des contribuables britanniques : une initiative initialement saluée par l’OCDE comme «la fin du secret bancaire». Mais plus de la moitié des fonds détenus sur ces comptes déclarés sont détenus par l’intermédiaire de trusts et de sociétés dont il peut être difficile de démêler la structure de propriété. Les banques offshore ne parviennent pas non plus à recueillir des informations uniques d’« identification fiscale » pour un compte offshore déclaré sur cinq, ce qui complique la tâche du HMRC lorsqu’il s’agit d’établir un lien définitif entre un compte offshore et un contribuable britannique.
Comment pourrions-nous mettre fin à toute cette opacité ? Les conseillers fiscaux sont déjà tenus de signaler un éventail croissant de montages fiscaux destinés à éviter ou à minimiser l’impôt pour leurs clients, même lorsqu’ils sont légaux ; mais il s’agit là de montages fiscaux structurés spécifiques, et non d’une vue d’ensemble des revenus et des actifs des contribuables. De plus, des contestations judiciaires régulières portent sur ce qui relève du champ d’application de ces obligations de déclaration.
On pourrait plutôt imaginer une exigence beaucoup plus simple, moins sujette à interprétation : une norme de « déclaration pays par pays » pour les particuliers les plus fortunés. Il pourrait s’agir d’un modèle détaillé les obligeant à communiquer à l’HMRC, dans le plus strict secret, des informations de base sur l’ensemble de leurs sociétés, trusts, partenariats, comptes bancaires et actifs à travers le monde, qu’ils estiment ou non que les revenus ou plus-values tirés de ces actifs sont imposables au Royaume-Uni.
La déclaration de revenus dans un tel rapport ne signifierait pas automatiquement qu’ils devraient être inclus dans leur revenu imposable sur leur déclaration d’impôt britannique. Mais cela contribuerait à mettre fin au jeu du chat et de la souris entre le HMRC et les particuliers fortunés (HNWI) pour découvrir les revenus et actifs potentiellement imposables, en particulier à l’étranger. Cela deviendra d’autant plus important avec la fin du régime des non-résidents, car un nombre croissant d’actifs offshore auparavant non déclarés par les contribuables les plus fortunés entreront dans le champ d’application de la fiscalité britannique.
Et des incitations pourraient également être proposées aux contribuables : par exemple, ils pourraient se voir offrir une immunité automatique contre les pénalités — pouvant atteindre 200 % de l’impôt dû — pour « défaut de déclaration », rétention délibérée d’informations ou « transferts offshore », si ceux-ci concernent des revenus, des actifs et des entités déclarés dans le rapport pays par pays de la personne fortunée.
Conclusion : des raisons d’être optimiste
Les efforts en matière de conformité fiscale menés auprès des particuliers les plus fortunés et des plus grandes entreprises ont beaucoup à s’apprendre mutuellement : de la conformité coopérative aux régimes de divulgation internationale. Mais pour tirer les bonnes leçons, il est important de ne pas se contenter d’examiner ce qui a fonctionné, mais aussi ce qui n’a pas fonctionné.
Les déficits fiscaux liés aux particuliers fortunés et aux grandes entreprises suscitent moins d’attention politique et médiatique que les affaires fiscales des boutiques de cigarettes électroniques et des places de marché en ligne. Mais les chiffres que nous avons présentés ici suggèrent qu’il existe encore des domaines importants, voire croissants, de non-conformité dans ces deux catégories. Il y a toutefois des raisons d’être optimiste. Les gains à réaliser dans ces domaines peuvent sembler modestes par rapport au montant colossal (et indéniablement urgent) de 37 milliards de livres sterling d’impôts sur les petites entreprises que le HMRC estime non perçus. Mais au sein de ces groupes de contribuables plus modestes, il existe peut-être aussi des gains plus faciles à obtenir et nécessitant moins de ressources. Comme le montrent des exemples tels que Glencore et Bernie Ecclestone, il y a encore de gros poissons qui nagent dans ces eaux troubles du déficit fiscal.